 Brochure L&M


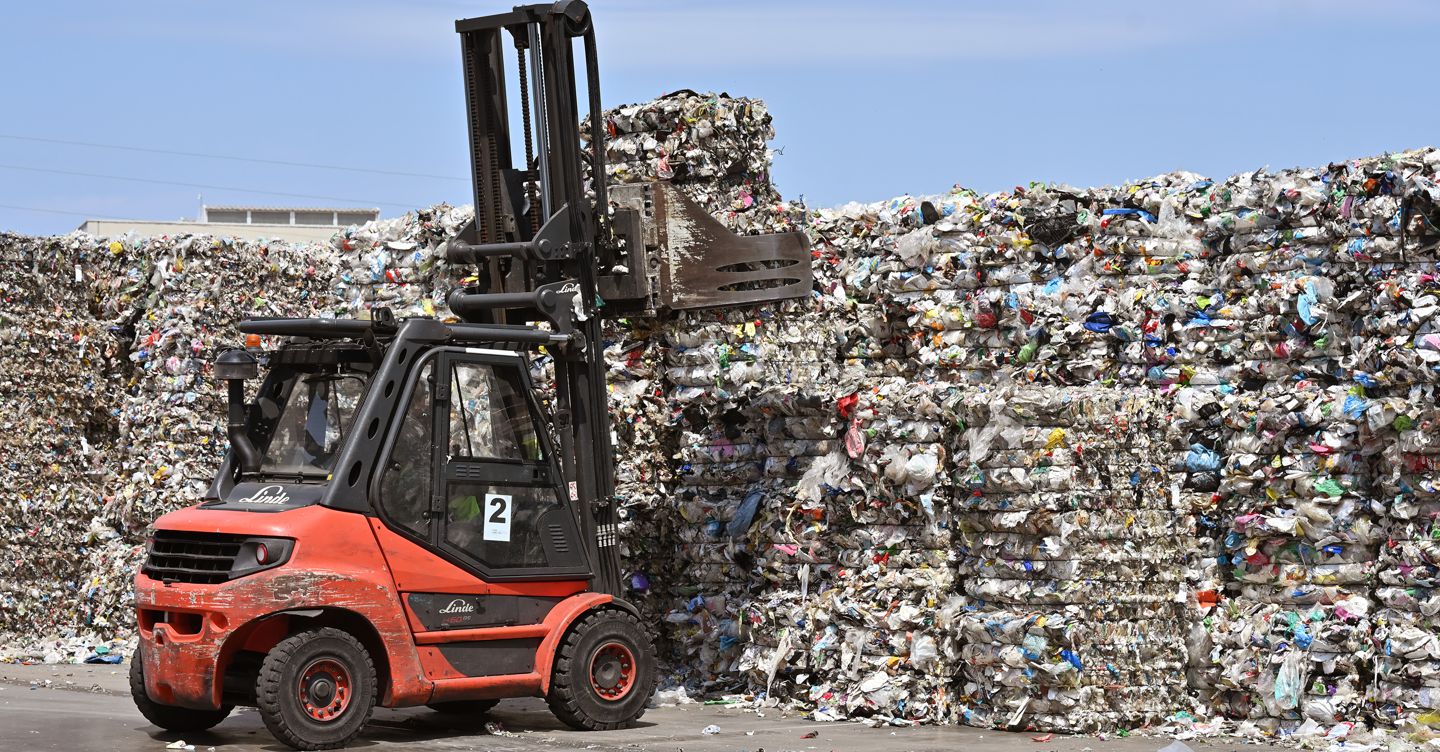
La Cassazione segue la linea dell’agenzia delle Entrate a sfavore delle imprese
Gli accantonamenti per oneri recupero ambientale contabilizzati da una società in vista del sostenimento dei futuri “costi di chiusura e post-chiusura” di un impianto di incenerimento non sono immediatamente deducibili.
La Cassazione, con ordinanza n. 26382 del 7 ottobre 2026, cancella le argomentazioni, favorevoli alle imprese, che sembravano ormai prevalenti su un tema che interessa molte società riguardante la deducibilità dei costi accantonati in bilancio per recupero e ripristino ambientale.
L’ordinanza, che interviene dopo i precedenti giudizi favore della società (CTP Milano e CTR Lombardia), avalla la tesi dell’Agenzia Provinciale delle Entrate.
La Cassazione ricorda che per costante giurisprudenza della stessa tali accantonamenti non rientrano fra quelli ammessi in deduzione dalla normativa fiscale la cui previsione ha carattere tassativo: l’articolo 107, comma 4, del Tuir sancisce la tassatività delle deduzioni per accantonamenti, consentite soltanto nelle ipotesi espressamente previste.
In sostanza gli accantonamenti a fondi rischi indeducibili, essendo effettuati in previsione di passività prive dei requisiti di certezza e determinabilità, sono soggetti alla disciplina dell’articolo 109, comma 1, parte seconda del Tuir e pertanto deducibili al momento in cui diventano certi.
Invece, le precedenti pronunce della CTP e CTR favorevoli alla società, avevano rilevato che gli oneri in questione formavano oggetto di una specifica obbligazione di bonifica del sito, posta a carico del gestore dell’impianto dal punto E.10 dell’autorizzazione integrata ambientale, ed erano stati quantificati dalla contribuente sulla base di una perizia tecnica redatta da un esperto del settore.
Pertanto, la fattispecie risultava assimilabile a quella esaminata dalla risoluzione n. 52 del 2 giugno 1998 concernente i “costi di chiusura e post-chiusura delle discariche”, con la quale era stata ritenuta corretta la ripartizione proporzionale di tali costi negli esercizi [...]
Continua a leggere su: Il Sole 24 Ore
Articoli correlati
13 Ottobre 2026
Appello bis per Ilaria Salis, condanna annullata per un vizio di procedura
All’europarlamentare non era stato notificato correttamente il ricorso dei due ex collaboratori, impedendole così di…
13 Ottobre 2026
Voli: dai virus all’instabilità politica, quando la cancellazione è giustificata
In caso di circostanze eccezionali le compagnie sono esonerate dall’obbligo di riconoscere una compensazione economica…
11 Ottobre 2026
Vacanze rovinate da un click: la trappola delle prenotazioni online
Le vacanze nell’epoca ormai matura del web spesso diventano fonte di delusione e frustrazione, soprattutto…
11 Ottobre 2026
Hotel in overbooking o descrizioni infedeli? Cosa fare e come chiedere il rimborso
La responsabilità delle piattaforme dipende da norme di varia fonte e efficacia: il consumatore raramente…
10 Ottobre 2026
Sovranità rafforzata sui dati della giustizia utilizzati per l’AI
Le preoccupazioni di magistrati e avvocati: nessun impiego commerciale per gli atti giudiziari Avvocati uniti…
10 Ottobre 2026
Immunità allargata per le dichiarazioni dei parlamentari
Secondo la Consulta la tutela è legata alla funzione esercitata, non al luogo Anche le…
9 Ottobre 2026
Affitti brevi, stop alla legge dell’Emilia-Romagna
La Corte costituzionale boccia due norme della legge che punta a limitare le locazioni turistiche…
9 Ottobre 2026
Riparazione dei beni, in Italia la direttiva Ue entrerà in vigore dal 22 ottobre
Via libera al recepimento delle modifiche che interverranno sul Codice del consumo. Dai beni coinvolti…


