 Brochure L&M


L’abbattimento dell’imponibile riconosciuto per i lavoratori dell’evento
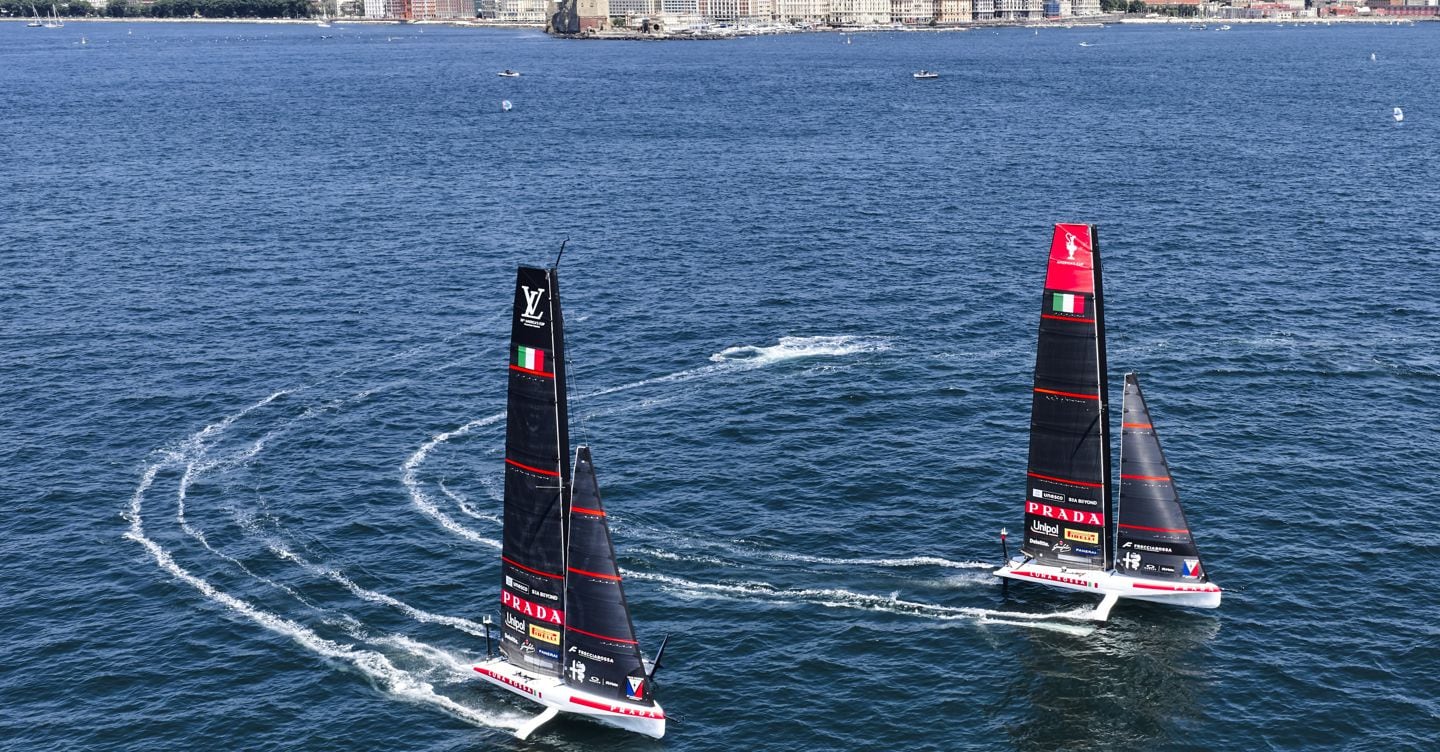
America’s Cup, detassazione del 65% anche ai soggetti già residenti in Italia. I lavoratori dipendenti e autonomi che presteranno la propria attività nel corso dell’America’s Cup Napoli 2027 potranno beneficiare di una serie di agevolazioni fiscali che dipendono dal luogo in cui è situata la residenza fiscale del lavoratore. Con l’articolo 8, comma 4-decies, del Dl 38 del 27 marzo 2026 (legge n. 88 del 22 maggio 2026), oggetto di successiva modifica a opera del Dl 108 del 26 giugno 2026 (legge n. 142 del 4 agosto 2026) sono state introdotte due distinte agevolazioni per i lavoratori coinvolti nella manifesta sportiva in oggetto.
In primo luogo, per le persone fisiche fiscalmente non residenti in Italia che prestano la propria attività in favore dell’ente organizzatore o delle squadre partecipanti alla manifestazione sportiva è prevista la totale detassazione dei redditi di lavoro dipendente, assimilati e di lavoro autonomo percepiti nel 2026 e nel 2027. I datori di lavoro/committenti non dovranno quindi operare alcuna ritenuta fiscale sui compensi erogati a tali lavoratori e questi ultimi non saranno tenuti a corrispondere le imposte sui redditi di fonte italiana derivanti dalla partecipazione all’America’s Cup.
I redditi di lavoro autonomo, dipendente e assimilati erogati alle persone fisiche residenti fiscalmente in Italia nell’ambito di tale manifestazione sono invece imponibili nella misura del 35% del loro ammontare. Nella versione iniziale della norma l’agevolazione trovava applicazione solo per i nuovi residenti (a partire cioè dal 2026 o dal 2027), mentre con l’articolo 3 del Dl 108 del 26 giugno 2026 la riduzione Irpef è stata estesa non solo a coloro che si trasferiscono in Italia per partecipare alla manifestazione sportiva, ma anche alle persone fisiche già residenti fiscalmente in Italia. La fruizione di questa agevolazione non è cumulabile con il nuovo e il vecchio regime degli impatriati, con quello dei docenti e ricercatori, con il regime dei neo-residenti e con quello della flat tax del 7% relativa ai titolari di pensione di fonte estera.
Il regime di favore previsto dall’America’s Cup garantisce nel biennio 2026-2027 una detassazione più elevata rispetto al nuovo regime degli impatriati, che prevede invece una riduzione del reddito imponibile del 50%, ma presenta una durata temporalmente più limitata (due anni anziché cinque). Al fine di valutare l’agevolazione più conveniente da applicare in un’ottica pluriennale è auspicabile un chiarimento di prassi dell’agenzia delle Entrate per comprendere se, una volta terminato il biennio agevolato dell’America’s Cup, possa essere applicato il nuovo regime degli impatriati per i successivi tre anni.
Fonte: Il Sole 24 Ore
Articolo precedente
Un mercato particolare con quotazioni variabili e senza riferimenti certi
Articolo successivo
Procura europea efficace, ma passi da fare sulle garanzie
Articoli correlati
23 Settembre 2026
Procura europea efficace, ma passi da fare sulle garanzie
Salto di qualità nelle indagini sulle frodi comunitarie. Tutele però da rendere più uniformi Procura…
23 Settembre 2026
Un mercato particolare con quotazioni variabili e senza riferimenti certi
Opportuno conservare nei singoli dossier le ragioni dell’operazione Sul piano tributario, l’assenza di un mercato…
22 Settembre 2026
Concordato 2026-2027, calcoli pronti per l’adesione in 6 studi su 10
Survey Sole 24 Ore. La quota di interessati al rinnovo, per il 94% dei professionisti,…
22 Settembre 2026
Vittime di reati, al via la campagna della Commissione Ue su diritti e assistenza
L’iniziativa «Tieni gli occhi aperti» punta a sensibilizzare i cittadini italiani sul tema e a…
22 Settembre 2026
Furti seriali, il rischio recidiva non basta per il carcere alla madre incinta
Malgrado la stretta messa in atto con il decreto sicurezza 2025, non è possibile negare…
19 Settembre 2026
Le OrchiDee, donne che curano la malattia aiutando gli altri
L’associazione, a Macerata, punta alla qualità della vita di chi ha un carcinoma al seno…
18 Settembre 2026
Ordini dei medici: «Estendere ai Cpr l’indagine conoscitiva sul sistema penitenziario»
La proposta arriva all’indomani della notizia sull’inchiesta dei falsi certificati per dichiarare l’incompatibilità con la…
18 Settembre 2026
Per i processi civili il Governo punta a tagliare un altro 12%
In cantiere anche l’abbattimento del 90% delle controversie arretrate Nuovi obiettivi di riduzione sia dell’arretrato…


