 Brochure L&M


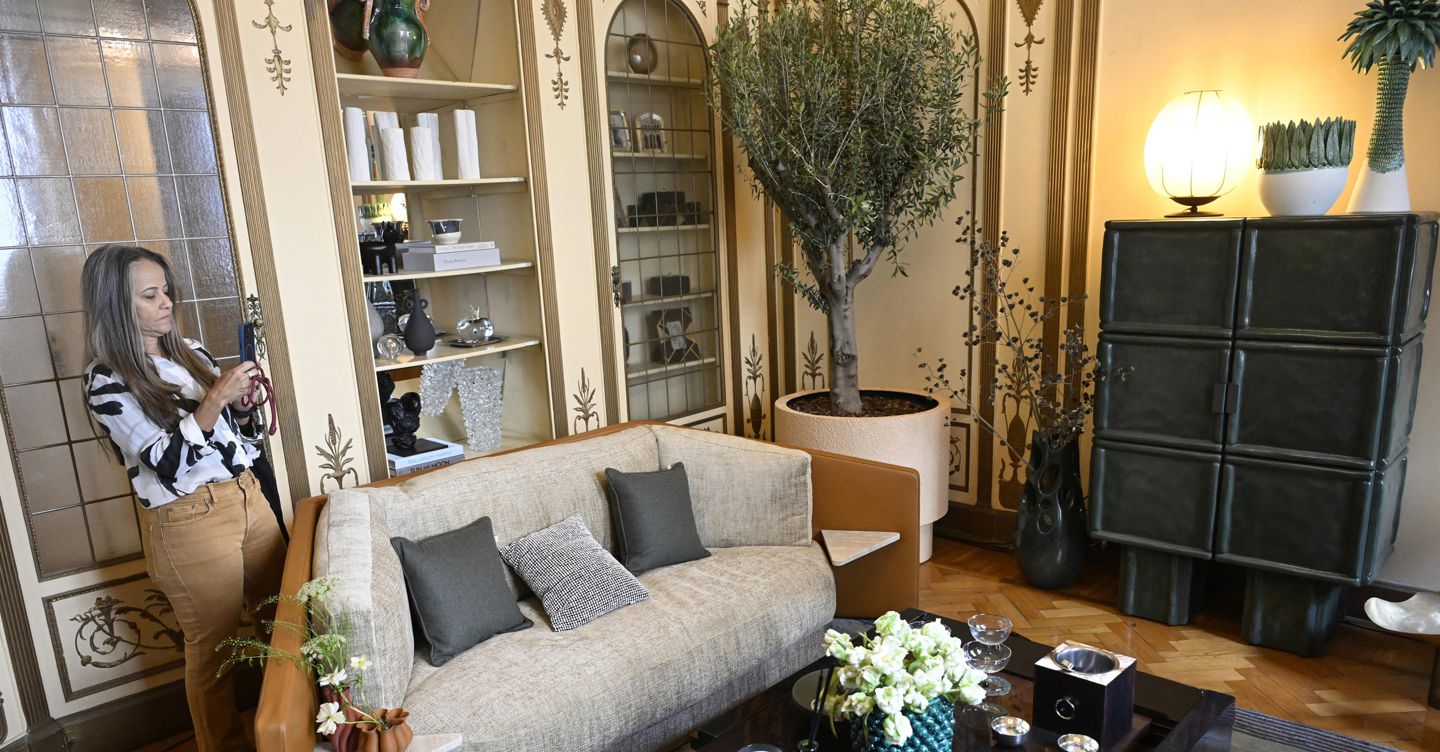
L’indagine di Bip sul settore rileva un mercato globale potenziale da 940 miliardi di euro entro il 2030. Le sfide per le aziende italiane
Il mercato globale dell’arredo vale oggi oltre 800 miliardi di euro e cresce a un ritmo del 3% annuo, con una proiezione di 940 miliardi entro il 2030. Con il Nord America in cima per la domanda (52% dei consumi mondiali), l’arredamento risulta la categoria con il tasso di espansione più sostenuto (+4,4% il dato aggregato 2025-2030). La spesa pro capite per la casa è attesa in aumento da 299 a 365 euro entro fine decennio e l’online, già pari al 35% delle vendite globali, è destinato a raggiungere il 40% entro il 2030.
Sono i dati elaborati da Bip, multinazionale di consulenza, all’interno della ricerca «Il Made in Italy nel contesto globale del design, tra instabilità geopolitica e nuove leve competitive».
In Italia la domanda supera i 15 miliardi di euro, con una ripresa attesa trainata da Light & Decor (+3% dato aggregato 2025-2030). La spesa pro capite si attesta a 244 euro annui (-18% rispetto alla media globale), con proiezioni in crescita a circa 266 euro entro il 2030. Il canale digitale ha più che raddoppiato il proprio peso dal 2018, passando dal 14% al 31% delle vendite, con quota attesa al 36% entro il 2030.
La produzione nazionale mantiene un presidio solido sul mercato interno: nel 2025 l’import di mobili rappresenta meno del 20% dei consumi totali. A fronte di una domanda interna solida, è sul mercato estero che il sistema Italia esprime la propria forza maggiore, confermandosi un hub produttivo a forte vocazione internazionale, con il 43% della produzione destinata all’export per un valore di 11,2 miliardi di euro nel 2025. L’Italia si posiziona al quarto posto nella classifica globale degli esportatori, con un valore per il made in Italy di alta gamma del 30% dell’export totale del settore.
Il Salone del Mobile si conferma la principale piattaforma globale, con oltre 315.000 visitatori da 167 Paesi e il 68% degli espositori provenienti dall’estero. I distretti del Nord Italia guidano i flussi: Lombardia, Veneto e FriuliVenezia Giulia coprono da sole circa il 70% dell’export complessivo. Accanto al presidio produttivo, cambia anche la geografia dei mercati: a fianco di Francia e Stati Uniti, che restano le prime due destinazioni, crescono nuovi hub come Emirati Arabi Uniti, Polonia e Spagna, mentre pesano le flessioni di Cina e, nella seconda parte dell’anno, degli Stati Uniti per l’effetto dazi.
Competenze e trasformazione digitale sono le sfide su cui il settore è chiamato a confrontarsi: la manifattura del mobile impiega circa 139mila addetti, ma registra un calo del 17% degli occupati italiani e del 38% se guardiamo ai giovani tra i 15 e i 39 anni, con un peso degli artigiani qualificati reclutati all’estero superiore al 80%. Sul versante tecnologico, l’83% delle imprese italiane del mobile non utilizza internamente alcuna soluzione di intelligenza artificiale (15,7% di adozione tra le pmi, contro il 53,1% per le grandi imprese). Tra chi ha già introdotto l’intelligenza artificiale, il 72,5% rileva benefici nella gestione end-to-end dei progetti e il 38,2% nella fase creativa.
A questa trasformazione si affianca quella normativa: il Digital Product Passport, in arrivo dal 2028 per le prime categorie design, introdurrà nuovi obblighi di tracciabilità, ma anche opportunità concrete di accesso ai mercati, valorizzazione del brand e sviluppo di servizi circolari.
Il nodo critico resta la maturità digitale, con circa il 60% delle PMI ancora a un livello base.
Le eccellenze del made in Italy offrono opportunità di investimento e accelerazione della crescita per le industrie del settore, si legge nella ricerca: dal 2019 si contano 79 operazioni su target italiani, un deal-flow più che raddoppiato dal 2019, investitori finanziari attivi in circa il 50% delle operazioni e solo il 23% dei deal si riconduce a investitori esteri.
Fonte: Il Sole 24 Ore
Articolo precedente
Milano, una piattaforma digitale per connettere fiere e territorio
Articolo successivo
Buste paga, il welfare diventa il miglior alleato contro il carovita
Articoli correlati
15 Settembre 2026
Buste paga, il welfare diventa il miglior alleato contro il carovita
Il 78% dei lavoratori lo ritiene importante e il 77% lo vede come un alleato…
15 Settembre 2026
Milano, una piattaforma digitale per connettere fiere e territorio
Nasce My Fair Plus, promossa da Fondazione Fiera Milano in collaborazione con le principali istituzioni…
14 Settembre 2026
Bolognafiere, nuove partnership per crescere su moda, pet e vino
Accordo con White Milano per eventi all’estero. In India e Turchia si rafforza l’offerta per…
14 Settembre 2026
IlSole24OreTV, via alla nuova stagione sul canale 63
Spazio a economia e mercati, ma anche geopolitica, viaggi, automotive e grandi documentari internazionali Via…
14 Settembre 2026
Trasporti, flotte in crescita, i cinesi pronti a crescere sul mercato Ue
Studio di Bain & Company su 500 operatori – Il 60% disponibile a investire in…
14 Settembre 2026
Nel secondo trimestre record di presenze dall’estero
Preponderante il peso della componente internazionale con un leggero aumento della durata del soggiorno Presenze…
14 Settembre 2026
Crescono i consumi del gelato italiano e il Sigep di Rimini raddoppia i buyer
La 48esima edizione dal 23 al 27 gennaio 2027 Dal gelato al pane e la…
14 Settembre 2026
Ex Ilva, sciopero di 24 ore e blocco delle strade
A Taranto parte una nuova agitazione per il rischio licenziamento di 2.500 operai. Domani incontro…


