 Brochure L&M


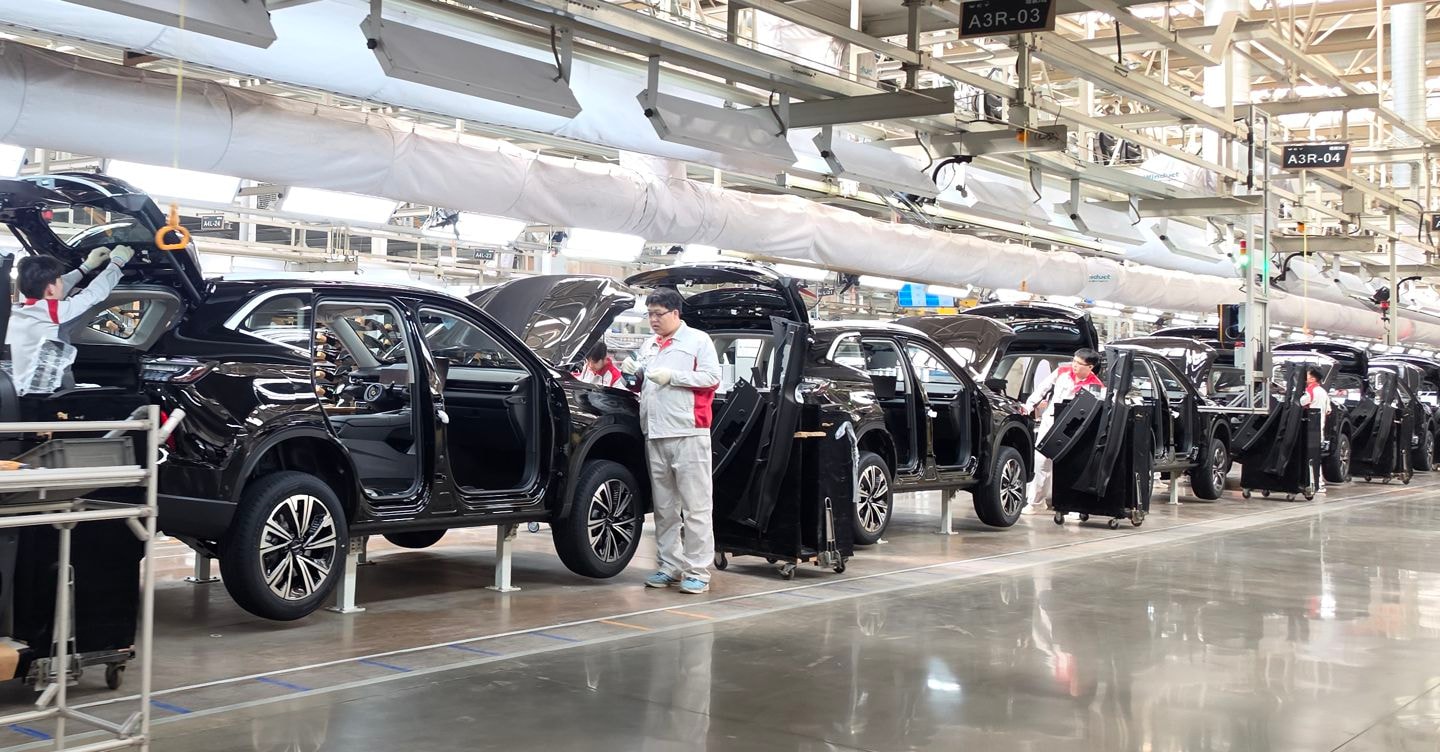
Vendite in discesa, troppi marchi e listini in calo sono i punti critici del mercato automobilistico più grande del mondo
Il copione era già scritto e le avvisaglie si vedevano dai primi mesi di quest’anno. Il mercato cinese, il più importante del mondo, è ormai dominato dai marchi locali ed è entrato in una fase caratterizzata da tre fenomeni: vendite in calo, guerra dei prezzi e consolidamento dei gruppi. È una crisi?
No, non proprio. Ma di certo la Cina, superpotenza dell’auto, apre un nuovo capitolo che ha ovviamente risvolti sul breve periodo anche sui titoli dei gruppi. Andiamo con ordine: ad agosto le immatricolazioni in Cina sono scese del 24% rispetto all’anno precedente, per un totale di 1,5 milioni. A parte il fatto che il volume cinese di un mese, al ribasso, corrisponde all’intero mercato italiano di un anno (e questo ci fa ricordare le dimensioni del fenomeno auto in Cina), si tratta comunque di un brusco calo. Che però non giunge inatteso: AlixPartners già prima dell’estate aveva ipotizzato che le vendite di vetture in Cina a consuntivo 2026 potrebbero registrare un calo del 10%, scendendo a 24,6 milioni di unità. Secondo Dario Duse, Responsabile Emea del team Automotive di AlixPartners «il mercato cinese, per la prima volta dopo molti anni, è in marcata contrazione: -18% nei primi 4 mesi, con parziale correzione negli ultimi mesi ma pur sempre in territorio negativo. Questo sia per l’arresto degli incentivi, sia per l’andamento dell’economia e dell’immobiliare, che anche per i cinesi rappresenta un indicatore importante del patrimonio e la cui riduzione suggerisce prudenza».
Meno vendite interne significano meno fatturato e meno margini (e questo alle Borse non piace), ma soprattutto spingono i costruttori a cercare con vigore lo sbocco dell’export e si stima per questo una crescita fino a 10 milioni di veicoli nel 2026. Ed è sotto gli occhi di tutti l’avanzata impetuosa nel Vecchio Continente che mette sotto pressione i costruttori tradizionali europei (gruppo Volkswagen e Stellantis in primis), ma erode spazi di manovra anche ai giapponesi e ai coreani. Ma a proposito di questi ultimi, va ricordato che, in una geografia dell’auto sottoposta a costanti tempeste e terremoti, Toyota, pur con difficoltà sul fronte di ricavi e utili, resta il primo costruttore del mondo, mentre il gruppo Hyundai, al terzo posto, vive una stagione di crescita solida e prevede per il 2026 un aumento dei volumi e un margine operativo al 7,3%. Evidentemente il gruppo coreano, che comprende Kia, ha trovato la quadra su temi caldi: elettrificazione, software e posizionamento competitivo.
Ma torniamo alla Cina: l’incremento delle esportazioni, secondo Dario Duse, non compenserà la combinazione di calo della domanda locale, localizzazione di ulteriore capacità produttiva fuori dalla Cina (3,4 milioni di veicoli nel 2030) e riduzione degli incentivi in un determinato contesto.
Il quadro interno del mercato cinese, come accennato, vede una guerra dei prezzi con ribassi generalizzati di tutti i costruttori che arrivano in media al 18%. Questa competizione è anche il rovescio della medaglia del consolidamento inevitabile. In Cina sta arrivando la selezione naturale. Troppi brand, con volumi molto bassi, non possono stare in piedi. Ad esempio, secondo AlixPartners, nel 2025 operavano più di 140 costruttori di veicoli ecologici, di cui più di 110 con vendite annuali sotto i 100.000 veicoli e con immatricolazioni medie complessive sotto i 90.000 veicoli/anno. Troppo pochi per un’industria che, pur con i vantaggi di costo di un sistema Paese che sostiene sinergicamente l’industria, comunque richiede ingenti investimenti soprattutto sulla frontiera dell’intelligenza artificiale e dei software defined vehicles. Inevitabilmente, ma è da tempo che è stato lanciato l’allarme, avverrà un brusco consolidamento e questo impatterà sull’Europa, dove i player cinesi riversano marchi e modelli a ciclo continuo come se fossero smartphone low cost; fintanto che giocano sul rapporto qualità (in genere alta) e prezzo (conveniente) continuano a conquistare market share, ma dietro l’angolo, dopo la prima ondata, c’è lo scoglio del valore residuo e della capacità di trattenere clienti, magari gli stessi che hanno rubato ai big tedeschi.
Le nubi sull’auto cinese però non finiscono qui. Negli ultimi mesi il governo di Pechino ha acceso un faro su alcuni aspetti dell’auto made in China: eccesso di comandi su schermi touch che riducono i costi di produzione ma anche l’ergonomia e la sicurezza, sistemi come le maniglie elettriche stile Tesla ritenute pericolose e, soprattutto, tempi di sviluppo miracolosi rispetto agli standard occidentali, che potrebbero nascondere futuri problemi di qualità della progettazione delle auto. Sembra proprio che il governo voglia vederci chiaro, mettere ordine in un settore cruciale per lo sviluppo del Paese ed evitare danni reputazionali gravi. L’industria cinese dell’auto è interconnessa tra gruppi che condividono componenti e soluzioni tecniche: un singolo problema può creare un drammatico effetto domino.
Fonte: Il Sole 24 Ore
Articolo precedente
Dalle criptovalute alle cliniche, ecco le liquidazioni dei principali Tribunali
Articolo successivo
Il Santo riduce all’osso i registi
Articoli correlati
2 Ottobre 2026
Auto più vendute a settembre, i 5 modelli preferiti in Italia
Il mercato italiano dell’auto torna a crescere a settembre. Fiat Panda si conferma la più…
2 Ottobre 2026
Nuova Hyundai Tucson, tutto quello che c’è da sapere: motori, caratteristiche e dimensioni
La quinta generazione cresce in dimensioni, contenuti e sale a bordo l’intelligenza artificiale. A oltre…
2 Ottobre 2026
Maserati, l’accordo con i cinesi di Jac è sempre più vicino? Quello che sappiamo
Il costruttore cinese ha confermato alla Borsa di Shanghai l’esistenza di contatti con Huawei e…
2 Ottobre 2026
Nuova Bmw Serie 3, 5 cose da sapere sulla berlina che si divide tra benzina ed elettrico
La Neue Klasse arriva sulla berlina simbolo di Monaco: stesso design sia per la i3…
1 Ottobre 2026
Bmw, per crescere più IA, meno manager, nuove elettriche e un maxi suv
Meno dipendenti, più intelligenza artificiale, una gamma semplificata e modelli differenziati a seconda dei mercati.…
1 Ottobre 2026
Aston Martin, debutta la DBX GT look sobrio ma resta il V8
Aston Martin amplia l’offerta della famiglia DBX con la nuova versione GT che si concentra…
30 Settembre 2026
Bmw Serie 3, in arrivo la nuova generazione con motori endotermici e versione elettrica
Prosegue da parte di Bmw la conversione della propria gamma alla Neue Klasse; dopo la…
29 Settembre 2026
Tesla Roadster pronta al (ri)lancio. Sarà la volta buona?
Il primo ottobre, ma potrebbe slittare la 15, la casa di Elon Musk svelerà la…


