 Brochure L&M


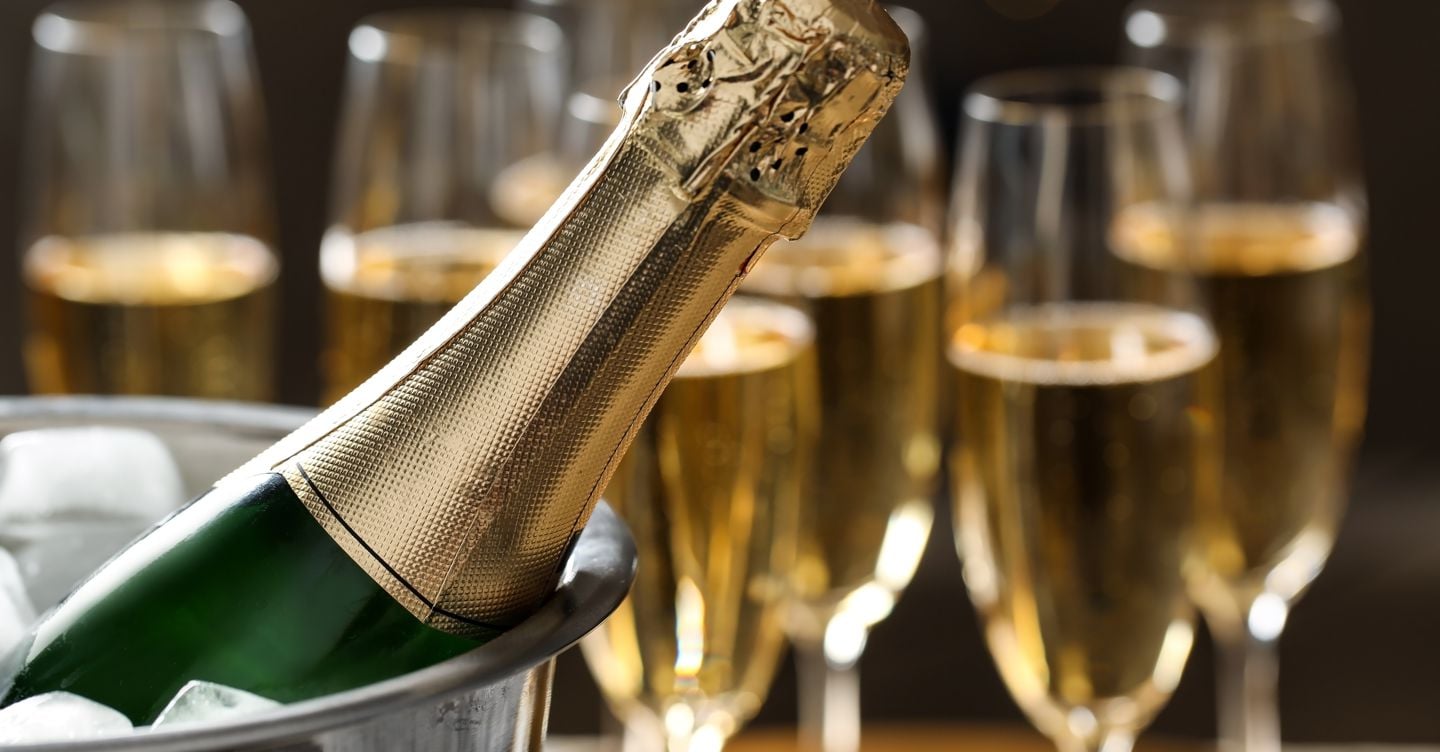
Bilancio del mercato secondo gli operatori riuniti a Bologna per Champagne Experience: l’Italia rimane comunque tra i mercati più solidi secondo il Comité Champagne
Dopo un 2025 di sofferenza, terzo anno consecutivo di calo delle spedizioni (dopo il record di 326 milioni di bottiglie del 2022, nel 2025 si sono fermate a 266 milioni), i dati diffusi dal Comité Champagne indicano nel primo semestre 2026 una lieve inversione con un +1,2% sullo stesso periodo dell’anno precedente (107,1 milioni di bottiglie a fine giugno) e l’export in crescita del 3,8%. In questo quadro, il dato italiano non è ancora disponibile, ma l’auspicio per la bolla più famosa di Francia è di un assestamento, dopo il -7% del 2025.
«Il mercato italiano dello Champagne – afferma Domenico Avolio, direttore del Bureau du Champagne Italia – ha basi solide. In dieci anni il nostro paese ha guadagnato 1,4 milioni di bottiglie, passando da 6,4 a 7,8 milioni di bottiglie. In media, si tratta di una crescita del 2% ogni anno». Letto sul decennio, il volume attuale resta dunque superiore a quello di partenza, nonostante la “dolorosa” flessione degli ultimi anni. E l’affezione sembra orientarsi su extra-brut e pas dosé. «Si pensi che l’Italia da sola rappresenta il 32% circa delle spedizioni di Champagne a basso dosaggio destinate all’Ue», chiosa Avolio. In attesa dei risultati di una vendemmia che – in barba alle conseguenze negative che avrebbe potuto portare il gran caldo – da Oltralpe annunciano di grandissima qualità.
Se dal Comité Champagne incrociano le dita in attesa dei numeri, segnali di cauto ottimismo vengono dai player che ogni giorno portano la denominazione sugli scaffali italiani. «Lo champagne in Italia sta andando meglio di quanto si possa pensare», riferisce Leonardo Sagna (Sagna Spa), confermato nel nuovo Cda di Excellence Sidi, che ha visto insediarsi al vertice Guido Folonari (Philarmonica Srl)
Un indicatore della vivacità del mercato è anche l’importante numero di produttori – 125 le maison presenti – che partecipano alla nona edizoine di Champagne Experience (organizzata appunto da Excellence), la più importante manifestazione europea interamente dedicata alla denominazione, che torna il 4 e 5 ottobre a BolognaFiere. Dal confronto con i colleghi, Sagna rileva «una tendenza positiva, molto prudenziale, perché è difficilissimo fare previsioni. Il peso decisivo resta sull’ultimo scorcio d’anno: bastano un ottobre o un novembre storti per rovinare tutto il vantaggio che si è costruito durante l’anno».
«Si parla molto di crisi dei consumi – afferma il distributore – ma dai numeri vediamo un aumento nei consumi di champagne quest’anno. Dopo l’esplosione post-covid e la successiva contrazione, si è vista una sorta di normalizzazione del mercato e probabilmente abbiamo passato il punto basso della curva, per tornare a salire». E si vede un’evoluzione analoga per maison e récoltant. D’altra parte – ricorda Sagna – nel 2024 l’Italia era il paese con il maggior numero di produttori di Champagne importati (831, scesi a 824 nel 2025), per la vicinanza, logistica e per «una grande cultura e curiosità del mercato».
In realtà, guardando in casa propria, Sagna non nasconde la difficoltà di un anno da montagne russe. «Il primo trimestre a +8% – spiega – ha portato un vantaggio eroso nel secondo, terzo trimestre positivo con un buon luglio e un agosto sopra le previsioni. A metà settembre, senza considerare una maison inserita quest’anno, solo su Roederer la crescita era del 5%. E mentre l’off-trade cresce del 4%, l’on-trade spicca con un +8%. «Il bevitore di Champagne ha ridotto la bevuta, ma piuttosto che rimanere in casa la fa fuori, al ristorante, godendosi un momento con gli amici. È un consumatore più attento, sempre più educato e questo è positivo perché sul mercato arriveranno prodotti sempre più di qualità».
Leggera crescita pure per Ca’ di Rajo Group, anche se il mercato è fortemente concentrato negli ultimi mesi dell’anno, mentre «stabilità» è la parola chiave per il Gruppo Meregalli, un “colosso” da circa 100 milioni di euro. Nei primi otto mesi del 2026 «il fatturato è allineato a quello del 2025 – conferma il direttore generale Corrado Mapelli – e l’incidenza dello Champagne è identica, con un prezzo medio molto stabile, anche grazie ad azioni che hanno favorito la mescita al calice e la rotazione». La tenuta riguarda le maison, Bollinger in testa, «perché la fiducia del consumatore verso marchi storici e consolidati aiuta in un mercato prudente», ma anche i récoltant. Mapelli sottolinea come non sia il momento delle scoperte né delle novità, «certo non suggerirei a una delle maison con cui collaboriamo di lanciare nuovi progetti in questa fase».
Sulla stessa linea Andrea Girardi di Proposta Vini (28 milioni il fatturato 2025), che conferma una sostanziale tenuta dei brand in portafoglio. «Le carte vino dei locali si stanno riducendo – dice – e si tagliano anche le referenze di Champagne. Quindi le etichette un po’ più conosciute tengono, ma parallelamente si scelgono i prodotti con un buon rapporto qualità-prezzo».
Dalla distribuzione di Sarzi Amadè arriva un dato nettamente positivo sui primi otto mesi. «Lo Champagne pesa per noi un 5% del fatturato (circa 12,5 milioni nel 2025, ndr) – precisa Alessandro Sarzi Amadè – e abbiamo avuto un incremento di vendite pari all’andamento generale, quindi intorno al 12% per fatturato e per numero di bottiglie». L’analisi per referenze mostra però una crescita concentrata sulla fascia medio-bassa del catalogo: «Probabilmente la tendenza a spendere meno ha spinto gli Champagne un po’ meno costosi», osserva Sarzi Amadé, a fronte di un consumatore italiano storicamente orientato alle cuvée di punta e ai millesimati.
Per Compagnia del Vino il riferimento è Pol Roger. «Se riusciamo a tenere il trend – dice Roberta Cenci – ci attendiamo una crescita del 10% a valore e dell’8% a volume. Una crescita a valore superiore a quella a volume è ciò che distingue una crescita di qualità. Lontani dai superbrand, principalmente per limiti dimensionali, oggi siamo nella fascia immediatamente sotto in cui competono 5/7 marchi e Pol Roger è entrato stabilmente in questa fascia».
La parabola descritta da Cenci è comune a molti distributori. «Con il 2026 vediamo una piccola ripresa – spiega – anche se non stiamo recuperando i volumi perduti, ma stiamo ripartendo da una base solida».
Anche da Elemento Indigeno, progetto di Compagnia dei Caraibi, descrivono un 2026 che cerca «resilienza». «I grandi marchi e il segmento low cost, dove si concentrano i volumi – dicono dal gruppo – compensano la contrazione con promozioni permanenti che incidono sul prezzo percepito, mentre Horeca e ristorazione mostrano ancora una timida crescita e interesse verso i brand più piccoli, quota interessante per il consumatore e però più marginale per la categoria».
Non tutti leggono allo stesso modo il canale. Alberto Massucco registra negli ultimi due anni, come conseguenza del covid, una crescita costante delle vendite ai privati e un calo sull’Horeca (leggi ristoranti, ndr), legato ai costi e al «terrore seminato con il codice della strada». Il consumo si sposta così verso casa, anche se Massucco nota che «i listini di maison e vigneron non sono scesi, ma i ristoranti hanno moderato i ricarichi. Era ora che lo facessero, anche perché permettono a chi ama lo Champagne di bere meno, ma meglio. E chi si appassiona, compresi i giovani, sceglie qualità».
Il caso più vistoso in controtendenza è quello di Velier. Fino a metà settembre Billecart-Salmon ha realizzato in Italia un +42%, dopo un 2025 con il segno meno. Le ragioni? Da un lato una spinta commerciale forte – riferisce dall’azienda Giacomo Bombana – «dall’altro la maison ha adattato il proprio di stile, riducendo i dosaggi fino a diventare più secco e vicino al gusto contemporaneo». La maison «ammiraglia» per Velier quest’anno partecipa per la prima volta a Champagne Experience, ma il racconto della casa genovese passa anche dal catalogo “naturale” Triple A. E proprio su quel fronte si è scelto lo sviluppo, affiancando a Domaine Augustin tre piccoli vigneron: Insu, Champagne Ecume e Vouette & Sorbée. «Si tratta di un lavoro minuzioso su volumi minimi, spesso gestiti su allocazione – spiega Bombana – per cui le poche bottiglie vengono assorbite facilmente dai wine bar sensibili a questo stile».
In effetti, le bolle francesi per eccellenza continuano ad attirare attenzioni. È di queste settimane l’annuncio dell’acquisizione di Hoxxo Champagne da parte del gruppo svizzero Gabriel & Spirits (44 milioni di fatturato) e l’integrazione nella distribuzione del Gruppo Marilisa Allegrini di Maison Odyssée, recuperando una relazione con l’oltralpe.
«Entrare in Champagne, farlo partendo da Avize e dalla Côte des Blancs, rappresenta per noi un passo importante: non soltanto un ampliamento della nostra gamma, ma l’inizio di un nuovo percorso di conoscenza. È proprio questa curiosità, insieme alla ricerca costante dell’eccellenza, che ci permette di continuare a evolvere anche dando valore alle storie che scegliamo di portare in Italia» spiega Marilisa Allegrini.
Fonte: Il Sole 24 Ore
Articolo successivo
Entrate, da Flp faro acceso su orario figli e banca ore da straordinari
Articoli correlati
2 Ottobre 2026
Massimiliano Giansanti confermato alla guida degli agricoltori europei del Copa
Il presidente di Confagricoltura ha ribadito: «Il cibo è soft power, la nostra sicurezza alimentare…
1 Ottobre 2026
In Europa produzione di patate in calo del 15%: patatine fritte a rischio?
Complice la siccità, aumentano i prezzi dei tuberi di grandi dimensioni, più adatti alla trasformazione…
1 Ottobre 2026
BF, nella semestrale crescita del 43% del fatturato a 1,2 miliardi
Nel consolidato, l’acquisizione del Gruppo Martini ha contribuito al valore della produzione per il 25%…
30 Settembre 2026
Latte di bufala e derivati (come la Mozzarella campana Dop): nasce il Registro unico per la tracciabilità
Decreto attuativo firmato dal ministro Lollobrigida: «Da ora in poi sarà possibile seguire i flussi…
30 Settembre 2026
Giornata del caffè, in Italia il business delle torrefazioni vale 5,9 miliardi
Nel 2025 circa mille torrefazioni hanno prodotto 424.168 tonnellate di caffè tostato e solubile, un…
29 Settembre 2026
Spreco alimentare, buttati 112 euro l’anno a testa. Ma il dato è in miglioramento
Rapporto Waste Watcher: calo dell’11% del cibo gettato ogni settimana sotto i 500 grammi a…
29 Settembre 2026
Vino, passo avanti Ue contro etichette allarmistiche e «neoproibizionismo»
Voto in Commissione Salute all’Europarlamento sul Beating Cancer Plan: sventato il ritorno del “no safe…
28 Settembre 2026
La filiera estesa della pasta vale 24,6 miliardi e cresce più del Pil
Ricerca Teha per i Pastai di Unione italiana food: negli ultimi dieci anni il valore…


