 Brochure L&M


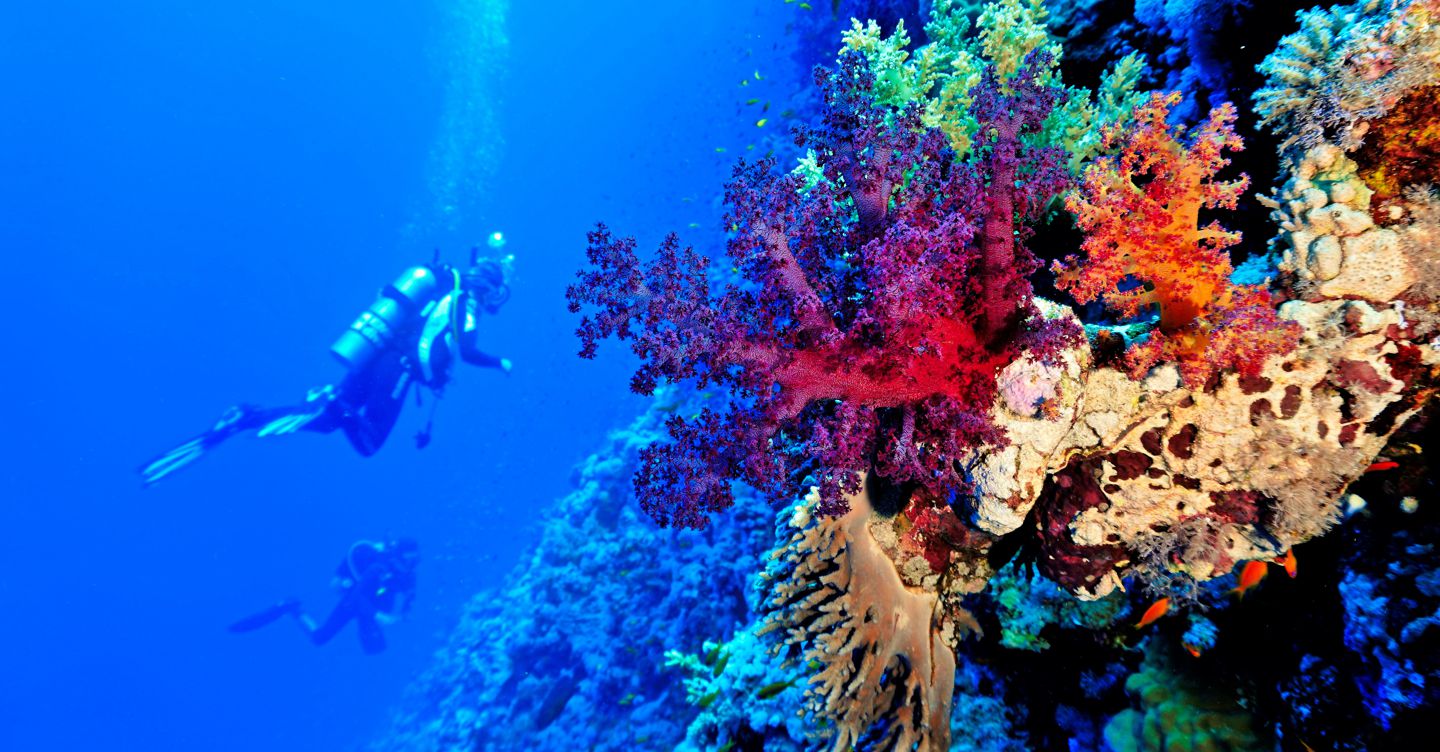
L’indennizzo scatta in caso di raggiungimenti di determinati parametri. Il progetto pilota di Willis (Wtw) sulla barriera corallina dei Caraibi
Il cambiamento climatico non modifica soltanto temperature, precipitazioni e frequenza degli eventi estremi. Cambia anche il modo in cui territori, imprese e amministrazioni devono valutare i propri investimenti. Un’estate troppo calda può ridurre l’attrattività di una destinazione turistica, la siccità compromettere una produzione agricola, un evento estremo danneggiare un’infrastruttura. In tutti questi casi il problema non è soltanto quanto costa il danno, ma quale prezzo si paga per non aver previsto in tempo come sarebbe cambiato il rischio. È da questa prospettiva che la gestione del rischio climatico si sposta dalla risposta all’evento alla capacità di anticiparlo.
Gli esempi sono già numerosi: Ferragosto con temperature che arrivano a 44 gradi può rendere difficilmente fruibili le spiagge nelle ore centrali della giornata e modificare i flussi turistici; produzioni di eccellenza, come il pomodoro pachino, possono essere messe a rischio da rovesci improvvisi e violenti. Non si tratta necessariamente di episodi isolati, ma di segnali di una trasformazione più ampia: “Sarà una rivoluzione completa nella catena del valore delle attività locali e dei flussi turistici – commenta Piergiorgio Vella, director risk & analytics di Wtw -. Tutelare l’ambiente significa proteggere le comunità locali, le tradizioni e la cultura. Chi si saprà adattare prima riuscirà a sopravvivere, chi non lo farà vivrà uno squilibrio strutturale tra costi e ricavi non sostenibile».
Il tema riguarda anche gli investimenti già realizzati. Alberghi, stabilimenti, infrastrutture e attività commerciali sono stati progettati sulla base di stagionalità e condizioni climatiche considerate relativamente stabili. Se queste condizioni cambiano, cambia anche la capacità di quegli investimenti di produrre il ritorno atteso.
La prima risposta è misurare il rischio. «Possiamo realizzare studi attuariali per capire quando e come un territorio sarà colpito dal cambiamento climatico e dagli eventi atmosferici, e affiancarli a valutazioni ingegneristiche – spiega Federico Veltri, head of risk engineering, risk & analytics di Wtw -. L’analisi può riguardare un ecosistema, un allevamento, un appezzamento agricolo, un’infrastruttura o un’amministrazione pubblica. L’obiettivo è individuare in anticipo gli scenari possibili e capire dove sia più efficace intervenire».
Va in questa direzione, incentrata sulla valorizzazione della misurazione del rischio, che si inserisce il progetto pilota annunciato da Willis, società di Wtw, e dal Caribbean Biodiversity Fund per proteggere le barriere coralline caraibiche dagli uragani. La soluzione utilizza una copertura parametrica «dynamic Cat-in-Circle», nella quale il pagamento non dipende dalla tradizionale valutazione del danno, ma dal raggiungimento di parametri oggettivi prestabiliti.
Il principio è relativamente semplice: velocità del vento, temperatura o altre caratteristiche di un evento possono diventare i parametri che attivano la copertura. Nelle formule tradizionali «Cat-in-Circle» viene definita un’area e l’indennizzo scatta quando l’evento raggiunge quel perimetro. La soluzione sviluppata per le barriere coralline introduce invece un elemento dinamico: l’area assicurata varia in funzione delle caratteristiche dell’uragano, in particolare del raggio dei venti massimi.
Il progetto riguarda circa 1.800 chilometri quadrati di barriera corallina lungo le coste di Repubblica Dominicana, Giamaica, Saint Lucia e Saint Vincent e Grenadine. L’obiettivo è mettere rapidamente a disposizione risorse per gli interventi di ripristino dopo un evento estremo e sperimentare un modello di finanziamento potenzialmente replicabile per altri ecosistemi esposti a rischi analoghi.
Il caso dei coralli è significativo proprio perché sposta il ragionamento dal singolo bene assicurato alla capacità di proteggere un sistema dal quale dipendono attività economiche e comunità locali. E mostra come la conoscenza preventiva del rischio possa consentire di costruire, prima dell’evento, anche gli strumenti finanziari necessari per reagire.
Lo stesso approccio può essere applicato anche a diversi contesti italiani. «Basti pensare agli eventi atmosferici che hanno colpito l’arco alpino o a quelli che possono interessare la laguna di Venezia», osserva Veltri. Da considerare anche i danni a imprese e territori generati da siccità prolungata, raccolti danneggiati da caldo, umidità e violenti rovesci. «La polizza, che è veicolo di trasferimento del rischio, è uno strumento necessario, che va però inserito in una visione collettiva di futuro, articolata e vicina ai territori», sottolinea Vella. Prima viene la consapevolezza di ciò che può accadere, poi la valutazione degli interventi necessari per ridurre l’esposizione e, infine, il trasferimento sul mercato della quota di rischio che rimane. È una logica che chiama in causa soprattutto gli enti pubblici, chiamati a coordinare gli interessi di territori nei quali la transizione climatica può produrre effetti molto diversi tra loro. L’obiettivo è creare le condizioni perché territori, imprese e comunità possano continuare a funzionare anche quando le condizioni che li hanno resi prosperi stanno cambiando.
Fonte: Il Sole 24 Ore
Articolo precedente
Materie prime critiche, la filiera per il riciclo si ferma a metà
Articoli correlati
1 Ottobre 2026
Donazioni, pesa il reddito del territorio ma anche le diseguaglianze
Il rapporto dell’Istituto Italiano della Donazione indaga le condizioni favorevoli al dono come la partecipazione,…
28 Settembre 2026
Spreco alimentare, come risparmiare in Europa 132 miliardi l’anno
E’ il controvalore delle 58 milioni di tonnellate di cibo (130 chili per abitante) sprecati…
25 Settembre 2026
Climate change, in Val Dogà si cattura la CO2
Fra il fiume Sile e la Laguna di Venezia, ci sono alghe e piante acquatiche…
24 Settembre 2026
Prevenzione sociale, il ruolo che giocano le Fondazioni
In occasione della Giornata europea delle Fondazioni, verranno presentati 150 progetti per contrastare l’emergenza isolamento…
23 Settembre 2026
Direttiva greenwashing, passaggio storico per i prodotti certificati
«L’etica in etichetta richiede dati certi e garanzia di enti terzi indipendenti», dichiara Paolo Pastore,…
22 Settembre 2026
Mobilità sostenibile, nel centro di Firenze arrivano le cargo bike
Dopo Milano, Verona e Bologna, il gruppo della logistica Ups sperimenta l’uso delle bici per…
21 Settembre 2026
Si possono conciliare clima ed economia? Ce lo diranno due ricerche Bocconi
I ricercatori dell’ateneo milanese, grazie a borse di studio finanziate dall’Ue, affrontano i temi dei…
21 Settembre 2026
Crisi climatica, 11 località marine monitorate ogni mezzora con boe e sensori
E’ il progetto Aspim promosso da ministero dell’Ambiente e Ispra, realizzato da Ett nell’ambito del…


