 Brochure L&M


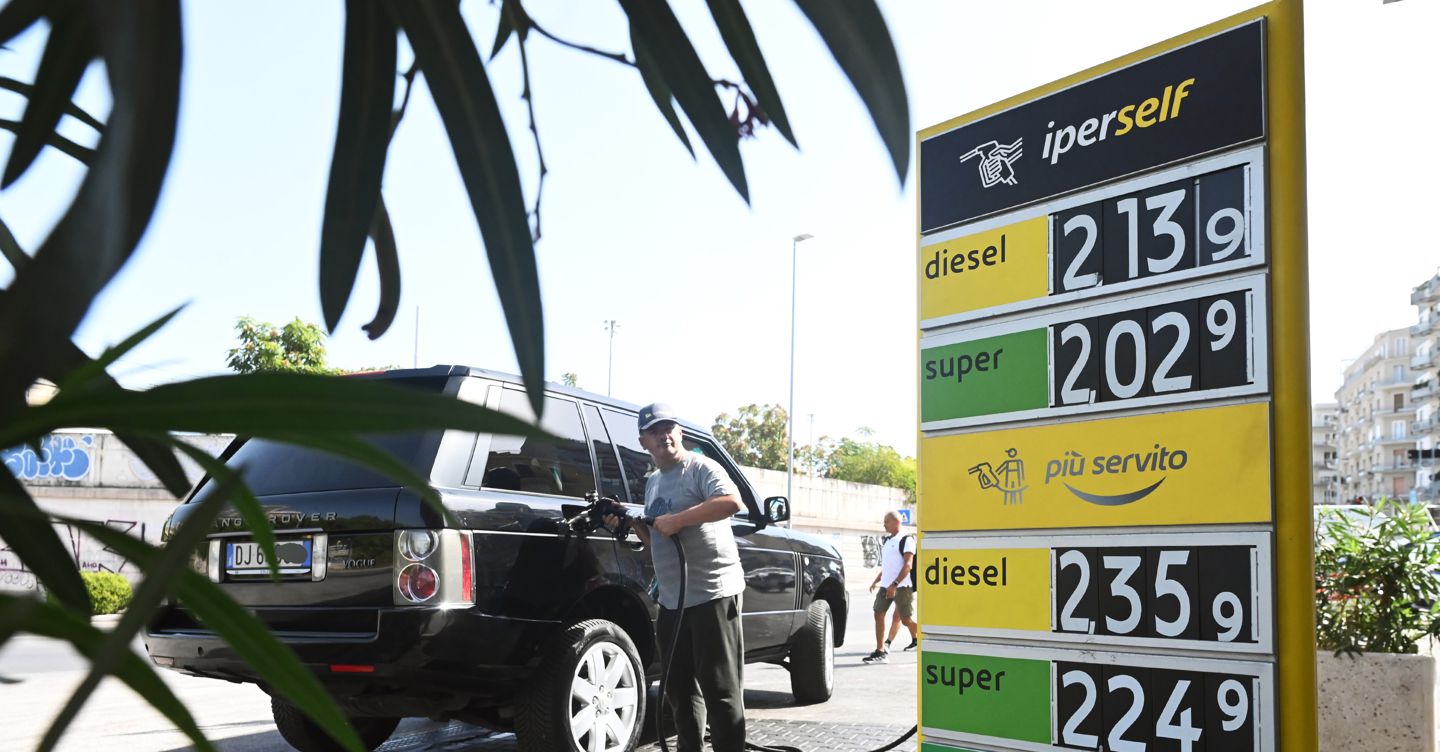
Da Palazzo Madama è arrivato il via libera al testo, approvato la scorsa settimana alla Camera, che accorpa il decreto legge di fine luglio e i due di agosto
Tre provvedimenti convertiti in legge in un colpo solo. Da Palazzo Madama è arrivato il via libera al testo, approvato la scorsa settimana alla Camera, che accorpa il decreto legge di fine luglio e i due di agosto.
Il testo è praticamente identico a quello dei tre provvedimenti. In assemblea, tra l’altro, non è stata approvata nessuna modifica. Le uniche erano arrivate prima, in commissione Finanze di Montecitorio. A proposito di restituzione dei finanziamenti pubblici da parte degli organi commissariali del Gruppo Ilva e del Gruppo Acciaierie d’Italia in amministrazione straordinaria si stabilisce che tale restituzione debba avvenire «in prededuzione» e «con priorità rispetto ad ogni altro credito nei confronti delle rispettive procedure di amministrazione straordinaria».
Nel dettaglio, la norma prevede che la restituzione dei finanziamenti pubblici allo Stato sia anteposta «ad ogni altro credito nei confronti delle procedure medesime, siano essi prededucibili o concorsuali, ivi compresi quelli assistiti da pegno, ipoteca o altra causa legittima di prelazione», derogando espressamente alla disciplina ordinaria dei crediti prededucibili prevista dal Codice della crisi d’impresa e dell’insolvenza.
L’unica eccezione viene fatta per i crediti da lavoro che, quindi, continueranno a essere soddisfatti prima del rimborso allo Stato dei finanziamenti pubblici. Inoltre viene confermato l’esonero da responsabilità penale, amministrativa e civile per le condotte poste in essere dai commissari in attuazione del Piano ambientale. Ultima novità su ex Ilva riguarda l’Aia (autorizzazione integrata ambientale): si stabilisce, infatti, che gli impianti dichiarati di interesse strategico nazionale “sono sottoposti ad Aia in sede statale” e, quindi, non regionale.
Per contribuire alla copertura economica del taglio delle accise, il Governo chiede la collaborazione delle grandi società energetiche. Non si tratta di una tassa sugli extra profitti, ma di un anticipo d’imposta del 39% sugli utili delle società con ricavi superiori a 20 miliardi, la cui distribuzione è stata deliberata nell’esercizio 2025.
Il versamento anticipato «è dovuto esclusivamente con riferimento alle ritenute e alle imposte sostitutive relative agli utili la cui distribuzione sia stata deliberata» prima dell’entrata in vigore della norma «e la cui corresponsione sia prevista in data successiva al 31 dicembre 2026», recita la norma ritoccata da un sub emendamento del relatore Marco Osnato (FdI). A fronte del versamento anticipato, viene riconosciuto, per pari importo, un credito d’imposta da utilizzare, al momento dell’effettiva corresponsione degli utili, a scomputo dell’ammontare delle ritenute e delle imposte sostitutive dovute.
«Laddove le ritenute effettivamente dovute siano inferiori a quelle determinate in via anticipata, la differenza è immediatamente utilizzabile in compensazione (senza applicazione dei limiti annuali previsti dalla legislazione vigente) ovvero rimborsabile su richiesta. Invece, qualora le ritenute effettive siano superiori, la differenza è versata secondo le modalità ordinarie», chiarisce il dossier del provvedimento. Sarà poi un decreto attuativo del ministro dell’Economia e delle Finanze a stabilire «le modalità di attuazione» della norma, «compresa la disciplina dei flussi informativi tra i soggetti tenuti al versamento, gli intermediari tenuti all’applicazione delle imposte sostitutive e la società di gestione accentrata».
Infine, l’emendamento del Governo che ha accorpato i tre decreti ha anche aggiunto 11,4 milioni di euro per le agevolazioni a favore dell’autotrasporto. Una cifra che, negli ultimi decreti legge, è stata aumentata ancora.
Fonte: Il Sole 24 Ore
Articolo precedente
Da Prince a Hayden Panettiere: la lunga scia di Vip caduti per il fentanyl


