 Brochure L&M


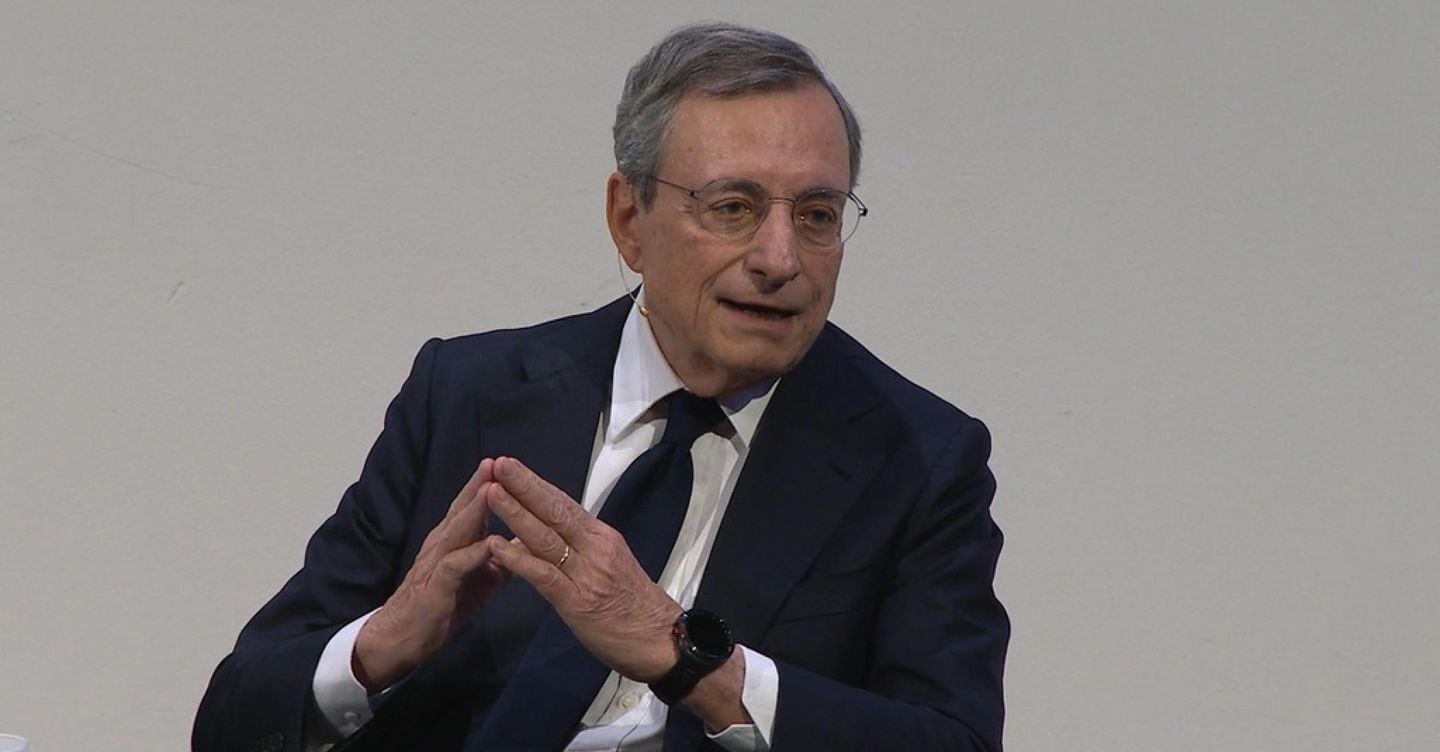
La lecture in ricordo di Karl Brunner alla Banca nazionale svizzera: la priorità assoluta è controllare l’inflazione
L’inflazione sale in tutta Europa (e non solo), le banche centrali già hanno iniziato ad agire. Ebbene, nel contesto attuale «cosa può fare una politica monetaria? La priorità assoluta è controllare l’inflazione. In una fase di peggioramento della dinamica del debito, i mercati inizieranno a mettere alla prova l’impegno della banca centrale. Se dovessero arrivare a dubitare che la stabilità dei prezzi abbia la precedenza sul finanziamento pubblico, il premio di inflazione tornerà, i costi di finanziamento aumenteranno e le posizioni di bilancio peggioreranno».
Mario Draghi affronta il tema centrale di questa fase del quadro economico, e lo fa nella lecture in ricordo di Karl Brunner alla Banca nazionale svizzera, discorso in cui torna con forza a ribadire la necessità che al centro delle politiche ci deve essere la crescita. Draghi prosegue che il ciclo innescato dall’inflazione «può autoalimentarsi. Il deterioramento delle finanze pubbliche alimenta l’aspettativa che il debito venga un giorno monetizzato. Tale aspettativa fa aumentare le aspettative di inflazione, che a loro volta fanno aumentare nuovamente i costi di finanziamento, indebolendo ulteriormente le finanze pubbliche. All’estremo, la banca centrale non sarebbe in grado di aumentare i tassi senza alimentare ulteriormente le aspettative di monetizzazione», ha osservato l’ex premier ed ex presidente della Bce, che ha aggiunto come le misure adottate da Francoforte nei tempi di crisi hanno raggiunto i loro obiettivi: «Hanno ridotto i tassi di interesse a lungo termine di circa 140-150 punti base. Le stime Bce indicano che hanno contribuito per oltre un quarto alla crescita dell’area euro tra il 2015 e il 2019. Senza di esse, circa due milioni e mezzo di persone in meno avrebbero avuto un lavoro e l’inflazione sarebbe scesa sotto lo zero nel 2016».
Per Draghi la seconda priorità «è evitare che la crescita risulti più debole di quanto dovrebbe essere. Di fronte a shock inflazionistici, la politica monetaria non può assumersi oggi la responsabilità della crescita, ma può garantire che l’andamento dei tassi di riferimento non superi il livello necessario per stabilizzare l’inflazione nel medio termine. Ciò è coerente con l’obiettivo di dare priorità alla stabilità dei prezzi». Inoltre ha ricordato un punto: «Quando gli shock sono frequenti e complessi, individuare il percorso corretto dei tassi è in gran parte una questione di comunicazione: i mercati devono comprendere come reagirà la banca centrale in ogni scenario. Il motivo è che i mercati non valutano un unico percorso dei tassi di interesse. Valutano ogni percorso che ritengono possibile, ponderato in base alla sua probabilità, e il percorso dei tassi odierno riflette la media».
Per Draghi «sono ora all’opera due forze che la banca centrale non può, o non dovrebbe, contrastare. In primo luogo, i tassi di interesse a lungo termine nell’area dell’euro stanno aumentando, e sempre più per ragioni che esulano dal controllo dell’Europa. Negli ultimi mesi hanno raggiunto il livello più alto degli ultimi quindici anni circa, muovendosi di pari passo con i rendimenti dei titoli del Tesoro statunitense. Ciò fa parte di una tendenza più ampia. I rendimenti a lungo termine nelle economie avanzate ora si muovono in modo molto più sincronizzato rispetto a quando è stato concepito l’euro».
In secondo luogo, la crescita nell’area dell’euro è rimasta indietro rispetto al tasso di interesse che ora deve affrontare a livello globale: «La spinta immediata derivante dai deficit più elevati e dagli investimenti nell’intelligenza artificiale si sta facendo sentire soprattutto negli Stati Uniti, che sono anche destinati a trarre maggiori benefici da una crescita più rapida della produttività se l’intelligenza artificiale darà i risultati attesi. L’Europa subisce integralmente l’aumento dei tassi, ma solo una frazione della crescita. Questo divario non è ancora visibile nel costo degli interessi. Il debito emesso nel decennio dei tassi bassi presenta ancora cedole basse, quindi il tasso medio pagato dai governi, pari a circa il 2,25%, rimane ben al di sotto della crescita nominale di circa il 3,5%», ha sottolineato l’ex governatore, che di recente ha creato il think tank Rhine Group.
Inoltre se i governi finanzieranno il proprio aumento della spesa senza ulteriori misure di risanamento o riforme, il rapporto debito/Pil medio europeo raggiungerà il 130% entro il 2040. Ponderato in base alle dimensioni delle economie, tale rapporto raggiungerà il 155%. «Un certo risanamento di bilancio nel medio termine è inevitabile. Tuttavia, se questo dovesse avvenire esclusivamente attraverso tagli alla spesa e aumenti delle imposte, è improbabile che produca i risultati necessari».
Le riforme sovranazionali – ha aggiunto Draghi – sono diventate la leva più importante per la crescita. «Un piano dettagliato per l’attuazione di tali riforme è stato delineato nella relazione sulla competitività dell’Europa, e gran parte di esso è contenuto nella roadmap dell’Ue. La prima cosa che dobbiamo fare è attuare tale tabella di marcia. Ciò consentirà inoltre di finanziare gli investimenti di cui l’Europa ha bisogno nei settori della tecnologia, dell’energia pulita e della difesa in un momento di ristrettezze di bilancio».
Un altro aspetto è importante: negli ultimi tre decenni, il consolidamento tipico in Europa ha comportato un impegno complessivo pari al 3-4% del Pil. Ebbene, «ponderando i Paesi in base alle dimensioni delle loro economie, quelli che devono adeguarsi dovrebbero ora migliorare i propri saldi primari di circa il 6-7% del Pil, quasi il doppio. E anche lo sforzo minore non è mai stato politicamente facile. La capacità dei governi di attuare il risanamento dipende quindi dalla crescita. Delle due forze che determinano il debito, il tasso di interesse è sempre più fissato al di fuori dell’Europa. La crescita è l’unica che l’Europa può ancora influenzare». Insomma, mezzo punto di crescita in più all’anno, mantenuta fino al 2040, con una parte delle entrate aggiuntive destinate al risparmio, «porterebbe l’Europa a circa un terzo del percorso verso un debito sostenibile. Una crescita di tale entità è alla nostra portata. Una rapida adozione dell’Intelligenza artificiale potrebbe aggiungere fino a 0,4 punti percentuali alla crescita della produttività totale dei fattori nel prossimo decennio, mentre le riforme interne e del mercato unico, insieme, potrebbero aggiungere circa un altro mezzo punto percentuale all’anno».
In questo quadro garantire l’accesso alla capacità di calcolo va a vantaggio di tutti gli europei, ma tale capacità risulta insufficiente quando ogni paese agisce da solo. «La quota del settore pubblico necessaria per ridurre il rischio di questo investimento, stimata a circa 100 miliardi di euro, è una delle principali candidate a essere finanziata attraverso il bilancio dell’Ue». Anche l’intero importo «richiederebbe solo circa il 5% del prossimo bilancio, attualmente in fase di negoziazione, e non graverebbe sui bilanci nazionali mentre questi sono in fase di consolidamento».
Fonte: Il Sole 24 Ore
Articolo precedente
Via al Salone dell’eccellenza nautica, in ripresa anche i piccoli cantieri
Articolo successivo
Un numero monografico della «Domenica» sul santo di Assisi
Articoli correlati
1 Ottobre 2026
Carburanti, price cap e sconti progressivi: come funzionano le misure di Eni, Ip, Q8 e Tamoil
Con l’adesione di Tamoil tutte le principali compagnie hanno adottato misure sui prezzi di benzina…
1 Ottobre 2026
All’Ostello Caritas di Roma il concerto di Marco Arcieri dedicato a Chopin
Nell’ambito della manifestazione che trasformerà la Capitale in un palcocenico diffuso, suona l’ingegnere-pianista, massimo interprete…
1 Ottobre 2026
Torna EurHop a Roma: 88 birrifici artigianali da 9 Paesi e 800 birre in degustazione
Quest’anno al Salone internazionale della birra artigianale saranno 74 i birrifici italiani, provenienti da quasi…
1 Ottobre 2026
Stadi e concerti, con le ondate di calore i raduni accrescono rischi e decessi
Dal 1980 al 2025 quasi 500mila interventi sanitari nei grandi eventi. Di questi, oltre 22mila…
1 Ottobre 2026
Occupati sui massimi storici ma in frenata. Ecco cosa succede nel mercato del lavoro
L’occupazione resta sopra 24,3 milioni ma per il quarto mese di seguito è in calo.…
1 Ottobre 2026
Fisco e risparmio, Italia in fuorigioco su Pir e obbligazioni: la Ue apre le infrazioni
Bruxelles contesta il regime fiscale di favore sui piani individuali di risparmio perché rischia di…
1 Ottobre 2026
Carburanti, sconti anche da Tamoil: prezzi calmierati fino al 31 ottobre
Dopo Eni, Ip e Q8, anche i prezzi di Tamoil – società appartenente al gruppo…
1 Ottobre 2026
Legge elettorale, alla Camera la maggioranza supera lo scoglio delle pregiudiziali
Rigettate con 229 voti contrari e 151 a favore. Il voto è stato segreto La…


