Brochure L&M
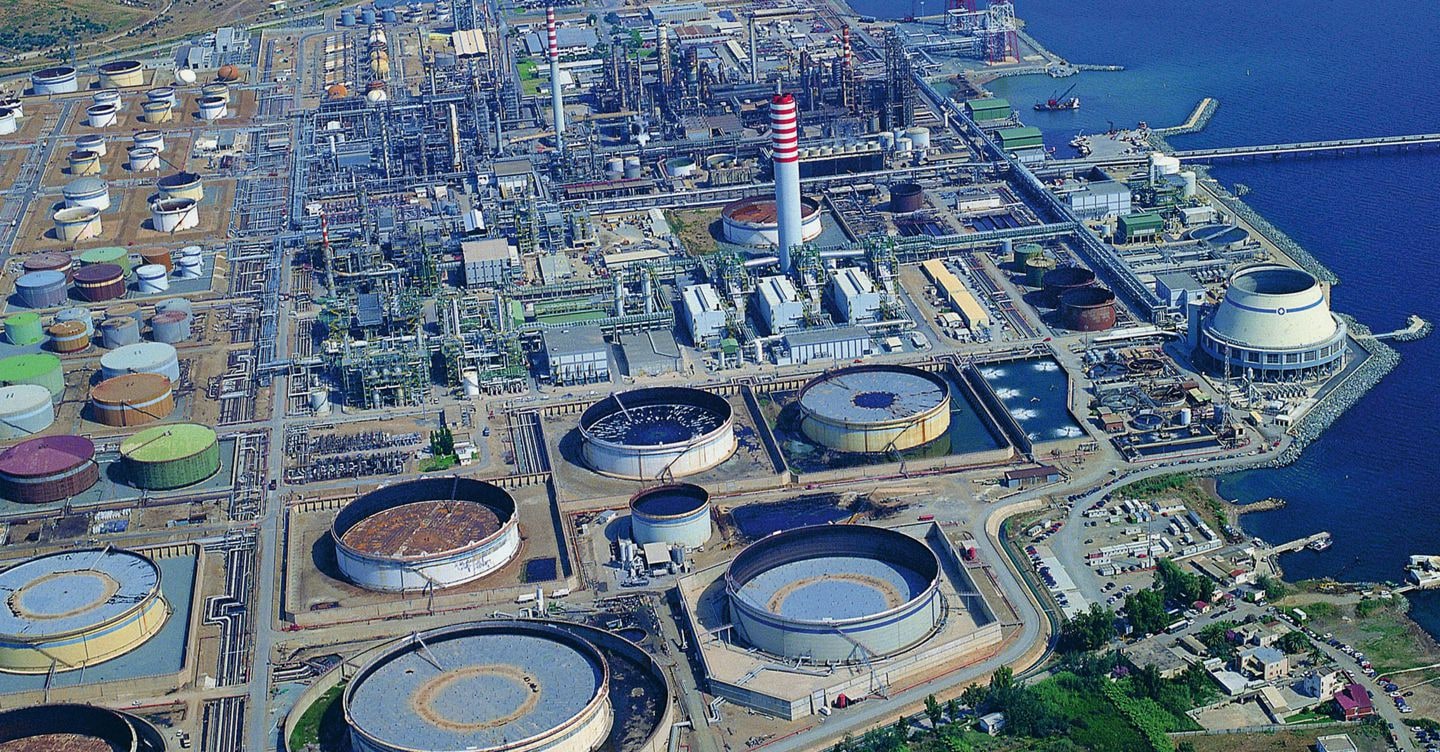
Gettito aggiuntivo di 130,3 milioni assicurato dalla manovra contro le big del settore. Dalla proroga del taglio dell’aliquota sul gasolio un minor incasso per lo Stato di 100 milioni
ROMA
È un operazione di finanza pubblica a incastro perfetto che intreccia le pieghe del fisco energetico con la stretta sulle sponsorizzazione del gioco legale e il rifinanziamento dei fondi di politica economica. È questa la radiografia contenuta nella relazione tecnica allegata al nuovo decreto legge accise che si prepara al vaglio parlamentare con un pacchetto articolato di misure e saldi contabili da calibrare con precisione millimetrica nel triennio 2026-2028.
La copertura finanziaria del nuovo taglio dell’accisa sul diesel poggia principalmente sull’articolo 2 che punta i riflettori sui giganti dell’energia, ai quali viene richiesta un’anticipazione del 39% su ritenute e imposte sostitutive relative agli utili deliberati nell’esercizio precedente a quello di corresponsione.
La misura scatta per il periodo d’imposta successivo al 31 dicembre 2025 e assicurerà, stima la relazione visionata da Il Sole 24 Ore, un gettito aggiuntivo di 130,3 milioni, garantendo a fronte del versamento un credito d’imposta di pari importo fruibile all’atto dell’effettiva erogazione.
L’incasso, chiarisce il documento che accompagna il Dl, è stato calcolato esaminando i calendari pubblicati in relazione alla distribuzione dei dividendi degli ultimi dieci anni delle principali imprese del settore energetico – la misura, come noto, riguarda imprese con ricavi, da bilancio 2025, superiori ai 20 miliardi di euro e presenza operativa lungo la filiera energetica (dall’estrazione alla vendita di petrolio, gas ed energia elettrica) – dai quali si evince che le politiche di distribuzione delle cedole sono costanti nel tempo.
Selezionando le imprese che prevedono il versamento dilazionato dei dividendi su due anni consecutivi, si arriva così a stimare che la proposta normativa riguardi 1,696 miliardi di dividendi su base annua. Partendo da un’aliquota media del 19,7%, la relazione tecnica quantifica quindi in 130,3 milioni il maggior gettito ricavabile considerando l’applicazione dell’aliquota del 39% introdotta a titolo di anticipazione dal decreto. Che, va ricordato, modifica in tal senso il Testo unico delle imposte sui redditi (Tuir) introducendo il nuovo articolo 55 bis per mandare a regime l’anticipazione che, quindi, non sembra avere carattere emergenziale.
La relazione tecnica si sofferma ovviamente anche sulla sforbiciata temporanea all’accisa sul gasolio da autotrazione al centro del provvedimento appena varato dall’esecutivo per stimare il mancato gettito diretto da [...]
Fonte: Il Sole 24 Ore
Articoli correlati
23 Ottobre 2026
Protesta dei Tir, rimossi i blocchi stradali anche in Campania
Via i presìdi nel Casertano e nel Salernitano, oltre che al varco Bausan di Napoli…
23 Ottobre 2026
Dellabianca: «Un’ alleanza col Terzo settore per i bisogni dei lavoratori»
Il presidente: «Detassare gli aumenti salariali per i giovani e tutti gli investimenti sul capitale…
23 Ottobre 2026
Cattura della CO2, accordo tra CapeCarbon e Michelin per primo impianto industriale
La start up torinese applicherà la propria tecnologia direct air capture nello stabilimento della multinazionale…
23 Ottobre 2026
Campi Flegrei, Il Tigem rientra nei laboratori dopo le verifiche post terremoto
L’istituto di ricerca sulle malattie geniche rare aveva lasciato l’ex comprensorio Olivetti per controlli sulla…
23 Ottobre 2026
Cortina, lo storico Hotel de la Poste acquisito dalla famiglia di Alberto Vacchi
A rilevare lo storico albergo, affacciato su Piazza Roma, è Cortina Holding, società interamente controllata…
22 Ottobre 2026
A Dumarey le attività nel Motorsport di Alpine, accordo per la cessione
Il sito di Viry-Châtillon passerebbe al Gruppo belga che punta a diversificare la presenza nel…
22 Ottobre 2026
Non solo grandi aziende, la partita si gioca sulle Pmi
WindTre porta con Rad la cybersecurity alle Pmi: monitoraggio 24 ore su 24, risposta agli…
22 Ottobre 2026
L’evoluzione delle pompe di calore da tecnologia efficiente a leva di flessibilità per le famiglie e le imprese
Un settore in salute, che registra una crescita del mercato a due cifre soprattutto nel…