Brochure L&M
Nel nuovo Testo unico delle imposte sui redditi che scatterà dal 1° gennaio rimane la possibilità di applicare scaglioni e aliquote Irpef in vigore fino al 2026 se più favorevoli al contribuente
Nessuna stretta in arrivo sulla tassazione del Tfr (trattamento di fine rapporto). Il paracadute con la possibilità di applicare la tassazione più favorevole con gli scaglioni e le aliquote vigenti al 31 dicembre 2026 continuerà a restare pienamente operativa. È quanto emerge da un’attenta lettura del nuovo Testo unico delle imposte sui redditi, che entrerà in vigore dal 1° gennaio 2027.
L’articolo 21 del Testo unico riporta, infatti, al comma 11 la clausola di salvaguardia già oggi in vigore: «Ai fini della determinazione dell’imposta sul reddito delle persone fisiche dovuta sui trattamenti di fine rapporto, sulle indennità equipollenti e sulle altre indennità e somme connesse alla cessazione del rapporto di lavoro, di cui all’articolo 19, comma 1, lettera a), si applicano, se più favorevoli, le aliquote e gli scaglioni di reddito vigenti al 31 dicembre 2006». In sostanza se al momento del calcolo della tassazione del Tfr mantenuto in azienda (perché [...]
Fonte: Il Sole 24 Ore
Articolo precedente
Così la realtà immersiva (con l’AI) cambia la formazione
Articoli correlati
30 Ottobre 2026
Ecco la Manovra da 26 miliardi: dal taglio Irpef alla flat tax al conto per banche, assicurazioni ed energia
Nel ddl di bilancio 157 articoli: fondo da 850 milioni per l’uscita dal lavoro, bonus…
30 Ottobre 2026
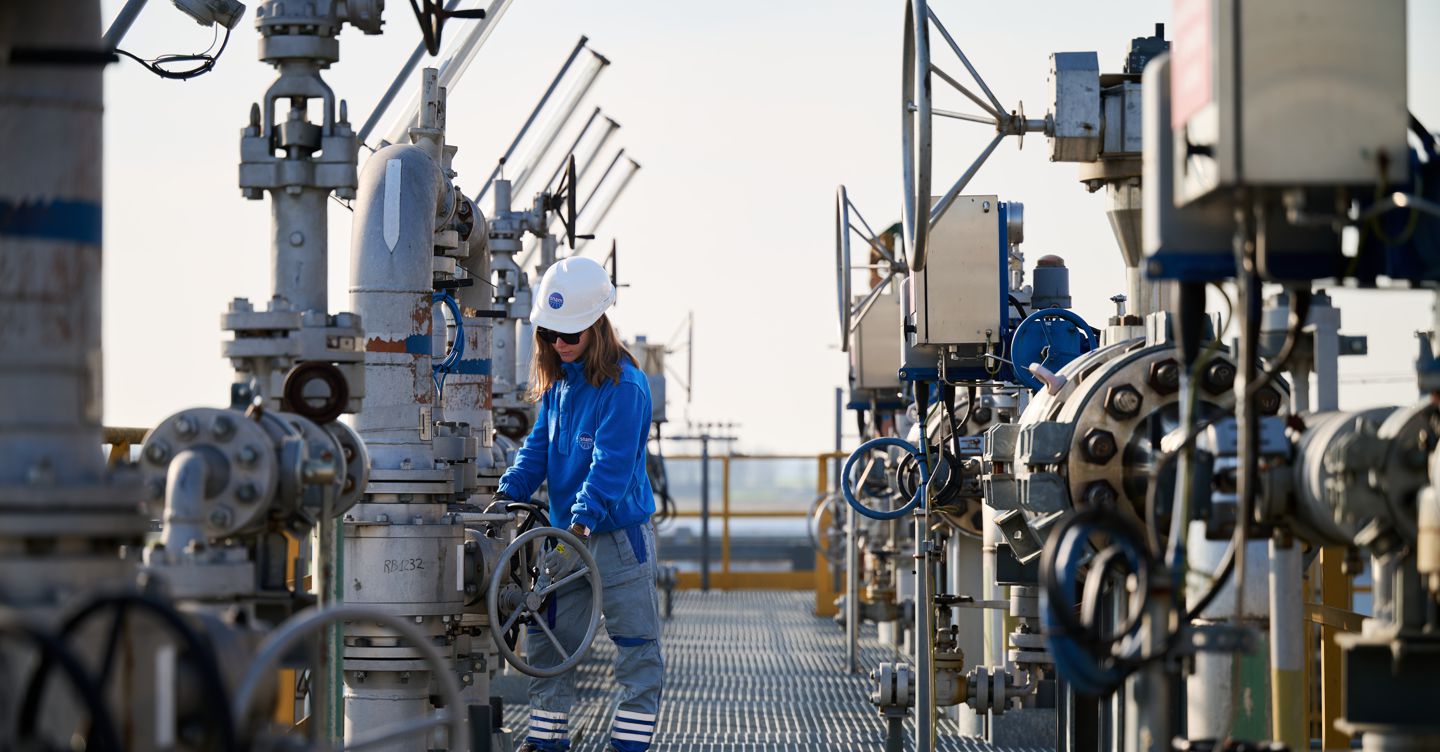
Snam, stoccaggi gas quasi al 92 per cento. Scornajenchi: «Rispettato obbligo, altri Paesi no»
Botta e risposta tra Italia e Germania sul riempimento dei depositi. Per l’ad di Snam,…
30 Ottobre 2026
Giansanti: «Sul lavoro agricolo punire lo sfruttamento, non gli errori amministrativi»
il presidente del Copa Cogeca interviene sulla riforma Pac. «Sul lavoro occorre un quadro unitario…
30 Ottobre 2026
La transizione energetica passa per la parità di genere, ma la strada è ancora in salita
A evidenziare questo scenario è uno studio internazionale guidato dall’Istituto di Ricerche sulla Popolazione e…
30 Ottobre 2026
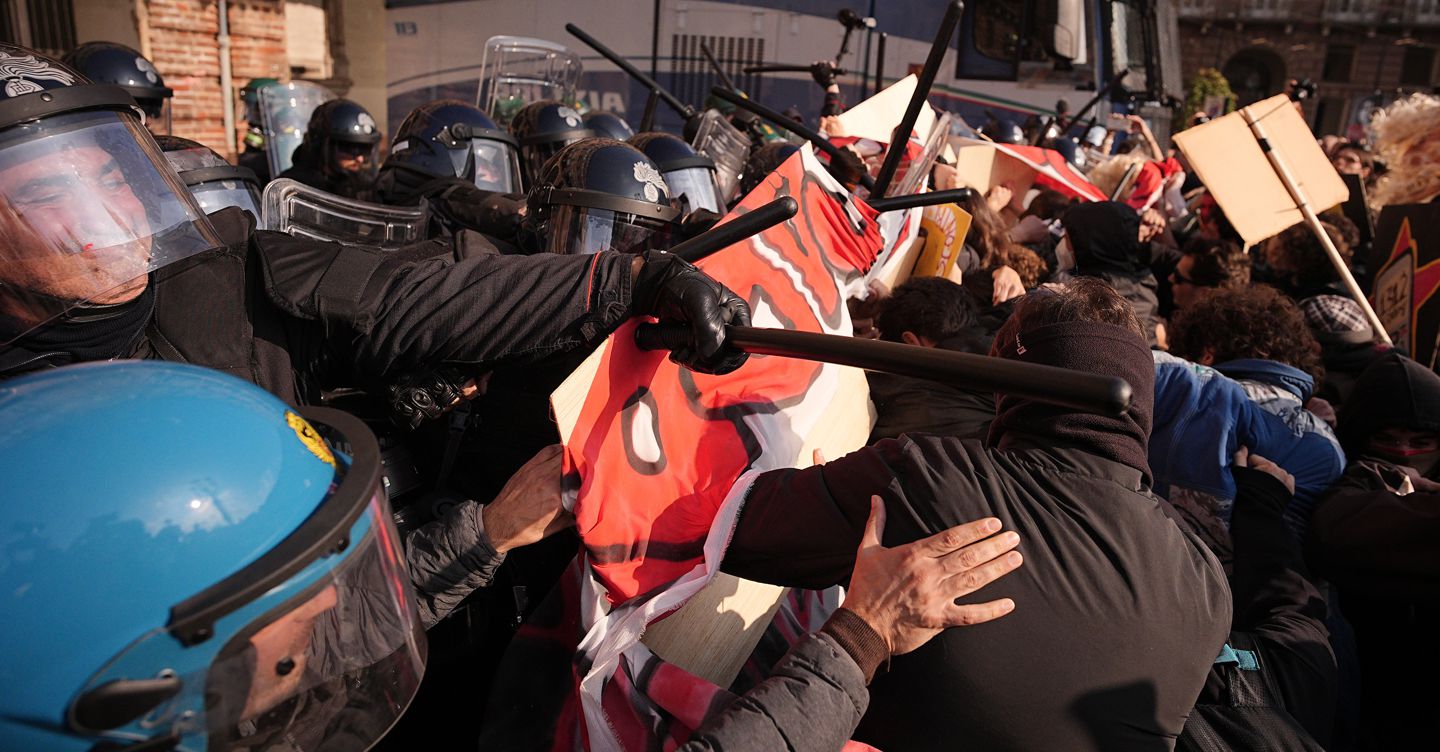
Proteste contro il carovita, allerta per i cortei. A Torino cariche in piazza Castello
«Abbassate le armi, alzate i salari». È lo slogan dello sciopero generale dal sindacato di…
30 Ottobre 2026
Da che cosa ti travesti ad Halloween? In Italia crescono gli acquisti di costumi online
Dati «Idealo»: l’Italia è al primo posto in Europa per intenzioni di acquisto, incremento del…
30 Ottobre 2026
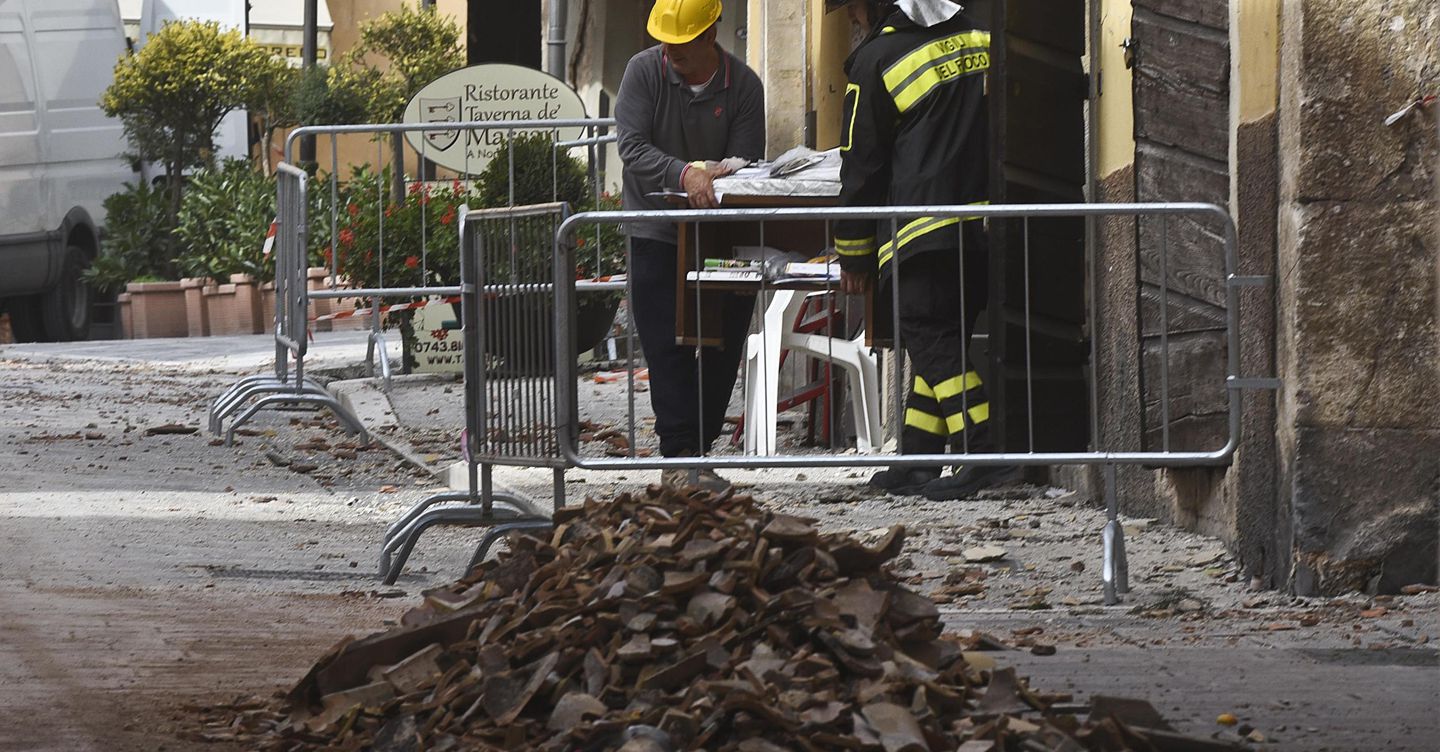
Il terremoto di Norcia dieci anni dopo: il racconto di chi ha aiutato la popolazione
Il Responsabile nazionale protezione Anpas: «Se c’è una cosa di cui andare fieri in Italia…
30 Ottobre 2026
Elicottero precipitato in Bosnia, a Roma uno spazio per il ricordo delle vittime
Le dinamiche dell’incidente, in cui hanno perso la vita 4 militari e 11 sono rimasti…