Brochure L&M
Tra le ipotesi della manovra il blocco delle compensazioni con cartelle non pagate per 30mila euro. Stop all’utilizzo nel modello F24 per i crediti acquistati da soggetti non più attivi
La manovra chiede un suo contributo anche alla lotta all’evasione. Nel pacchetto di misure allo studio per il Ddl di Bilancio, su cui si attendono le scelte finali in vista dell’approdo in Consiglio dei ministri, c’è anche un ulteriore giro di vite sull’utilizzo dei crediti d’imposta. Con un intervento destinato a impattare sia sulle compensazioni che sulle partite Iva apri e chiudi.
Partiamo dalle compensazioni. In un’ideale linea di continuità con l’intervento già varato con la manovra 2026, tra le misure vagliate e candidate a trovare posto tra gli oltre 100 commi della nuova legge di Bilancio c’è un’ulteriore riduzione dell’importo che fa scattare il blocco dell’utilizzo in compensazione di crediti d’imposta in presenza di debiti non pagati al Fisco e iscritti a ruolo. Dopo la riduzione da 100mila a 50mila euro entrata in vigore dal 1° gennaio scorso, l’ipotesi allo studio è quella di far scendere ulteriormente la soglia di sbarramento a 30mila euro. In pratica con 30mila euro di importi iscritti a ruolo per imposte erariali e accessori per i quali siano scaduti i termini di pagamento scatterebbe dal 1° gennaio un blocco complessivo alle compensazioni orizzontali, ossia tra imposte di natura diversa. Di fatto, si cerca di colpire chi sfugge alla riscossione senza pagare i vecchi debiti. Per poter far cadere il blocco è necessario pagare una quota di debito che consenta di scendere al di sotto della soglia. Due sono gli aspetti chiave da segnalare. Quando lo scorso anno fu fatta la scelta di rendere più stringente lo sbarramento, perché con un debito più basso si va a colpire una platea più ampia di contribuenti, la misura fu incastonata all’interno della linea di attuazione del Pnrr [...]
Continua a leggere su: Il Sole 24 Ore
Articolo precedente
Lega, pressing per l’ingresso di Zaia nella segreteria politica
Articoli correlati
25 Ottobre 2026
In vigore la nuova legge elettorale. Premio di maggioranza, preferenze e candidato premier: quello che c’è da sapere
La legge 180/2026 è entrata in vigore il 24 ottobre, quindici giorni dopo la sua…
25 Ottobre 2026
Camion vecchi e senza aiuti: la crisi dei padroncini del Sud dietro i blocchi
Secondo la Cgia di Mestre il 40% delle imprese non può accedere alle agevolazioni sul…
25 Ottobre 2026
Lega, pressing per l’ingresso di Zaia nella segreteria politica
Durigon spinge per un ruolo dell’ex Doge nel nuovo organismo. Sotto accusa il «frondista» Romeo.…
24 Ottobre 2026
Il valore dell’arte tra empatia, benessere e inclusione
È quanto emerge dallo studio dell’Università Roma 3 “Arte, empatia e benessere” realizzato nell’ambito del…
24 Ottobre 2026
Manovra, spunta il salvagente per i truffati del Superbonus
Allo studio l’ipotesi di un’imposta agevolata per evitare la stangata del Fisco sugli atti di…
24 Ottobre 2026
Difesa, bando per 2.300 volontari in ferma iniziale dell’Esercito: ecco chi può partecipare e come fare domanda
Possono fare domanda i nati dall’11 novembre 2002 all’11 novembre 2008, estremi compresi Il ministero…
24 Ottobre 2026
Dai cyber parchi alla celiachia, al judo nei centri della Marina: le proposte di modifica al ddl sulla capacità di difesa nazionale
Mercoledì 21 ottobre, alle ore 12 è scaduto il termine per gli emendamenti Il Governo…
24 Ottobre 2026
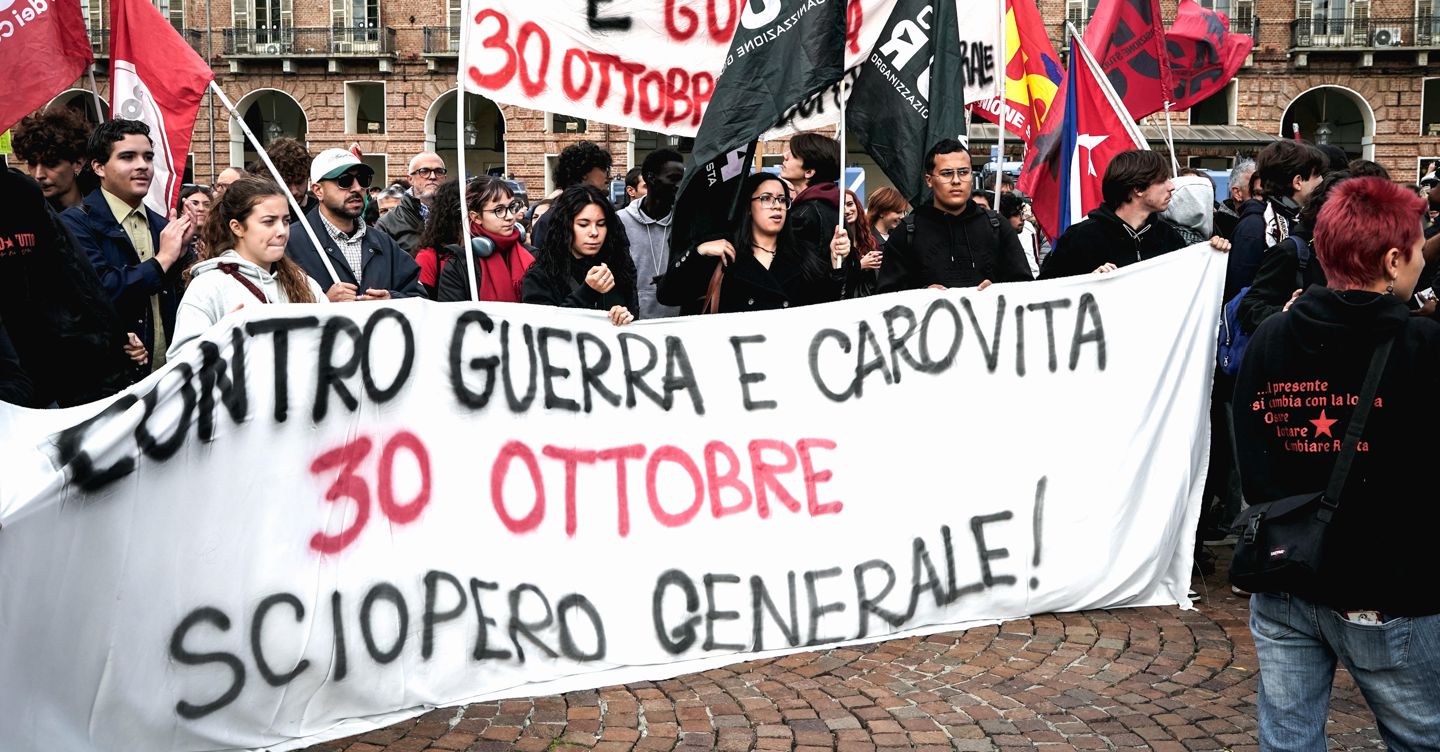
Piazze blindate in tutta Italia: cortei di protesta a Roma, Milano e Torino
L’ideatore del Movimento 17 ottobre Youssef Siher, 30enne, è stato indagato per istigazione a delinquere.…