 Brochure L&M


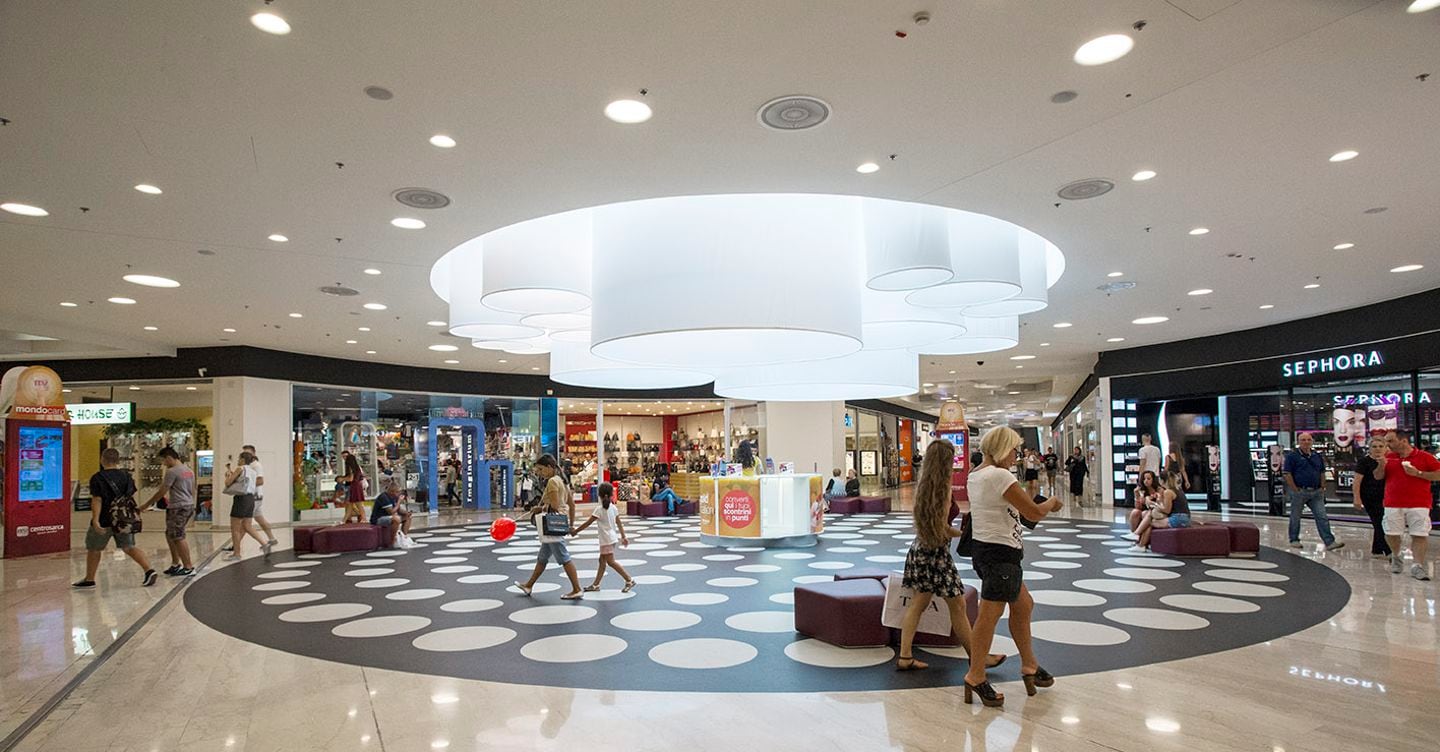
Il net rental income freehold – cioè i ricavi netti da canoni sui centri di proprietà – si attesta a 75,9 milioni, in crescita del 3,4% a perimetro omogeneo. L’ebitda della gestione caratteristica è pari a 72,4 milioni. Cresce anche la durata media residua dei contratti
Crescono i ricavi da affitti e gli utili. Proseguono le dismissioni degli asset non core. Igd – Immobiliare Grande Distribuzione, società immobiliare quotata sul segmento Star di Piazza Affari e specializzata in centri commerciali – ha chiuso i primi nove mesi del 2026 con un utile netto di gruppo pari a 28,6 milioni di euro, 11 milioni in più rispetto ai 17,6 milioni dello stesso periodo del 2025. L’utile netto ricorrente (Ffo) sale del 17,7% a 36,6 milioni, soprattutto grazie alla riduzione degli oneri finanziari ricorrenti. Il Consiglio di Amministrazione ha aperto la presentazione dei conti con un ricordo dell’amministratore delegato Roberto Zoia, la cui improvvisa scomparsa, pochi giorni fa, si legge nella nota, «ha rappresentato una grave perdita per tutto il Gruppo». Tuttavia, i risultati confermano la solidità del percorso intrapreso sotto la sua guida.
Il net rental income freehold, cioè i ricavi netti da affitti sui centri di proprietà, si attesta a 75,9 milioni, in crescita del 3,4% a perimetro omogeneo. L’Ebitda della gestione caratteristica è pari a 72,4 milioni, +2,1% a parità di perimetro. Il saldo della gestione finanziaria migliora di 10,6 milioni a -33milioni, anche dopo il [...]
Continua a leggere su: Il Sole 24 Ore
Articolo precedente
Zelensky preme sui leader: serve posizione chiara e una rappresentanza europea
Articolo successivo
Riforma commercialisti, sindacati pronti al confronto
Articoli correlati
13 Novembre 2026
Umbria, investimenti per l’ospitalità tra città e resort nelle colline
Nel 2025 registrati 3 milioni di arrivi e quasi 8 milioni di presenze Una regione…
13 Novembre 2026
Reschio, da tenuta agricola a hotel di lusso
Oltre al castello, circa 50 casali, annessi agricoli e un patrimonio di terreni Oltre 1.500…
13 Novembre 2026
«Hotel, il lusso vuole autenticità Italia meta favorita in Europa»
L’uomo d’affari emiratino fondatore di Emaar e di Eagle Hills racconta gli investimenti alberghieri in…
9 Novembre 2026
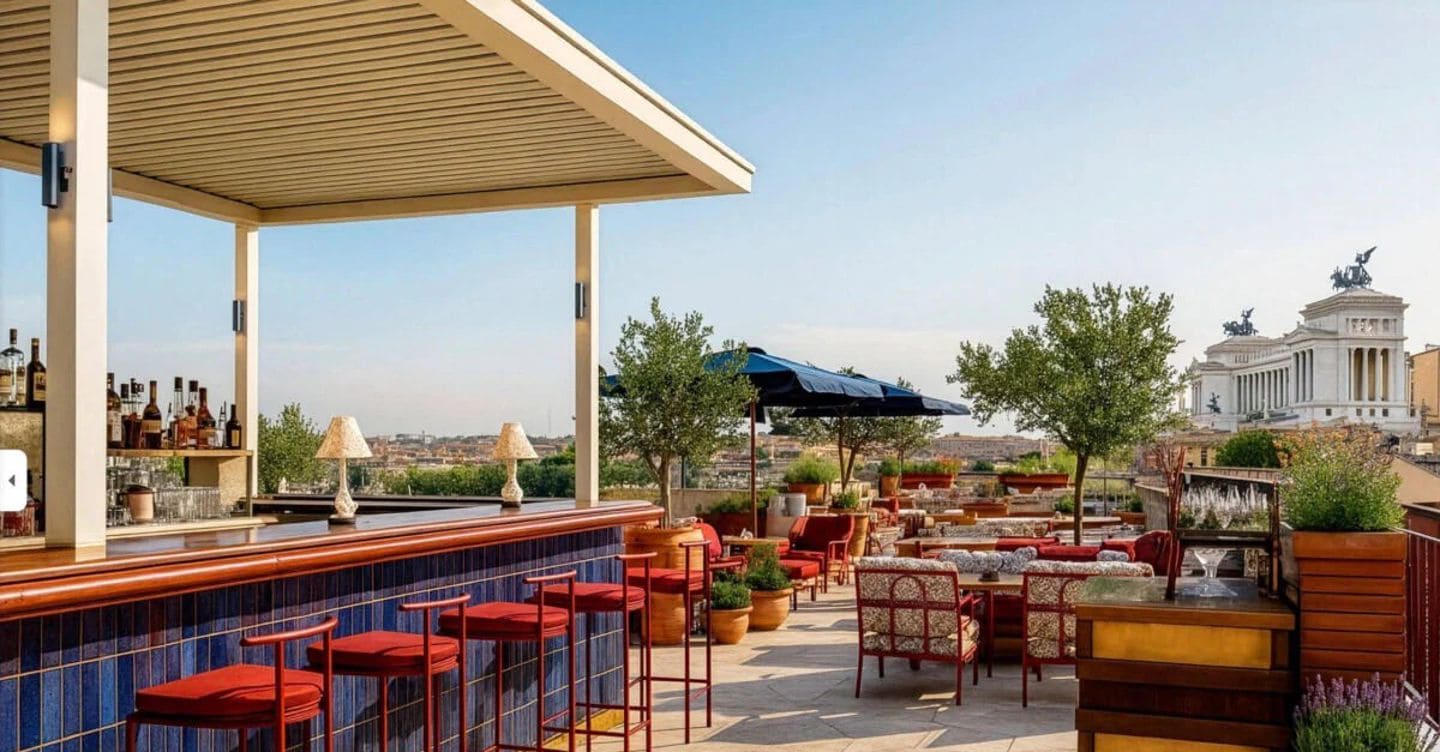
Botteghe Oscure, l’ex sede del Pci diventa un hotel di lusso
Nello storico “Bottegone”. con l’apertura di Thompson Rome – hotel 5 stelle con 69 camere…
6 Novembre 2026
AbitareIn verso la liquidazione
Il Cda ha deliberato un’Opa volontaria parziale su 2,5 milioni di azioni, pari al 9,7%…
5 Novembre 2026
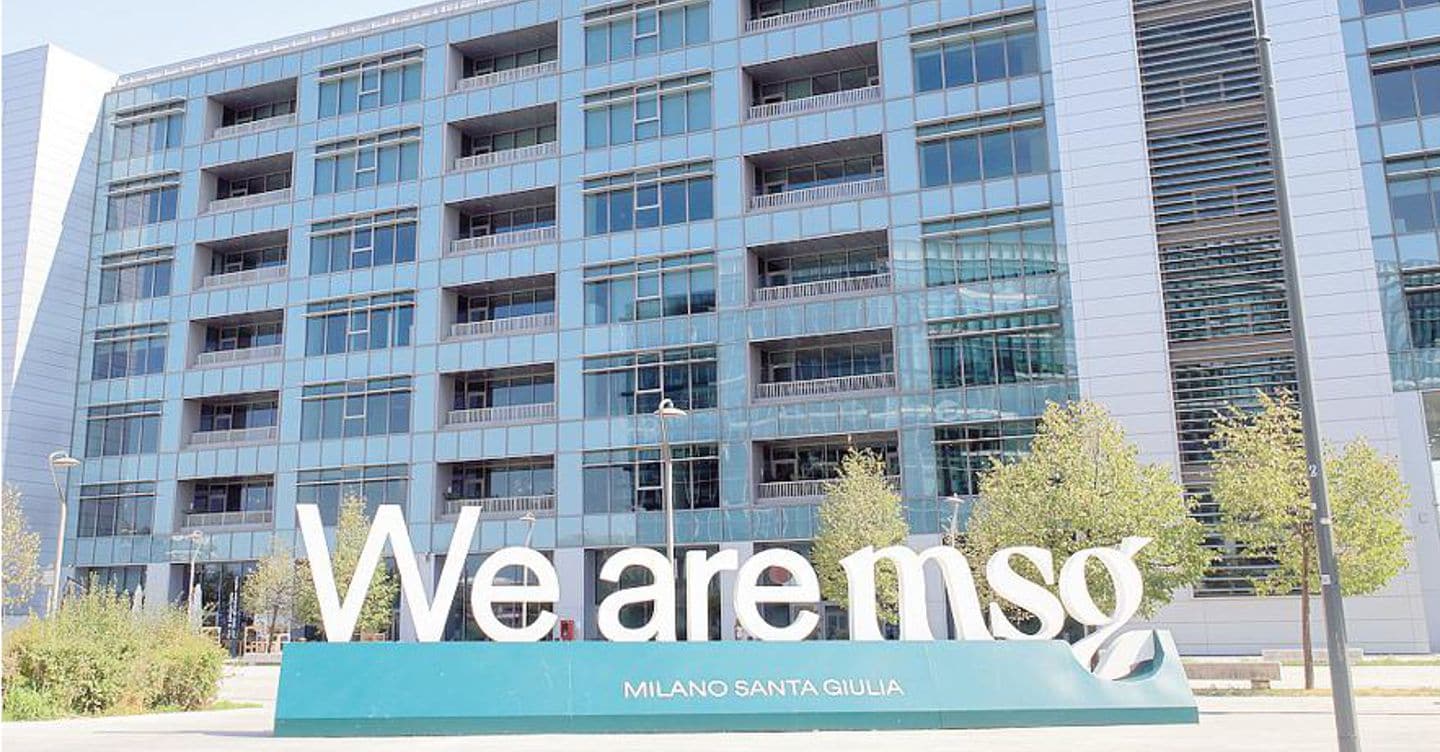
Risanamento, trattative in salita per il progetto di salvataggio. Incognita sul futuro di Santa Giulia
Dal cda del 4 novembre nessuna decisione sullo stato di crisi, rinviati tutti gli appuntamenti…
2 Novembre 2026
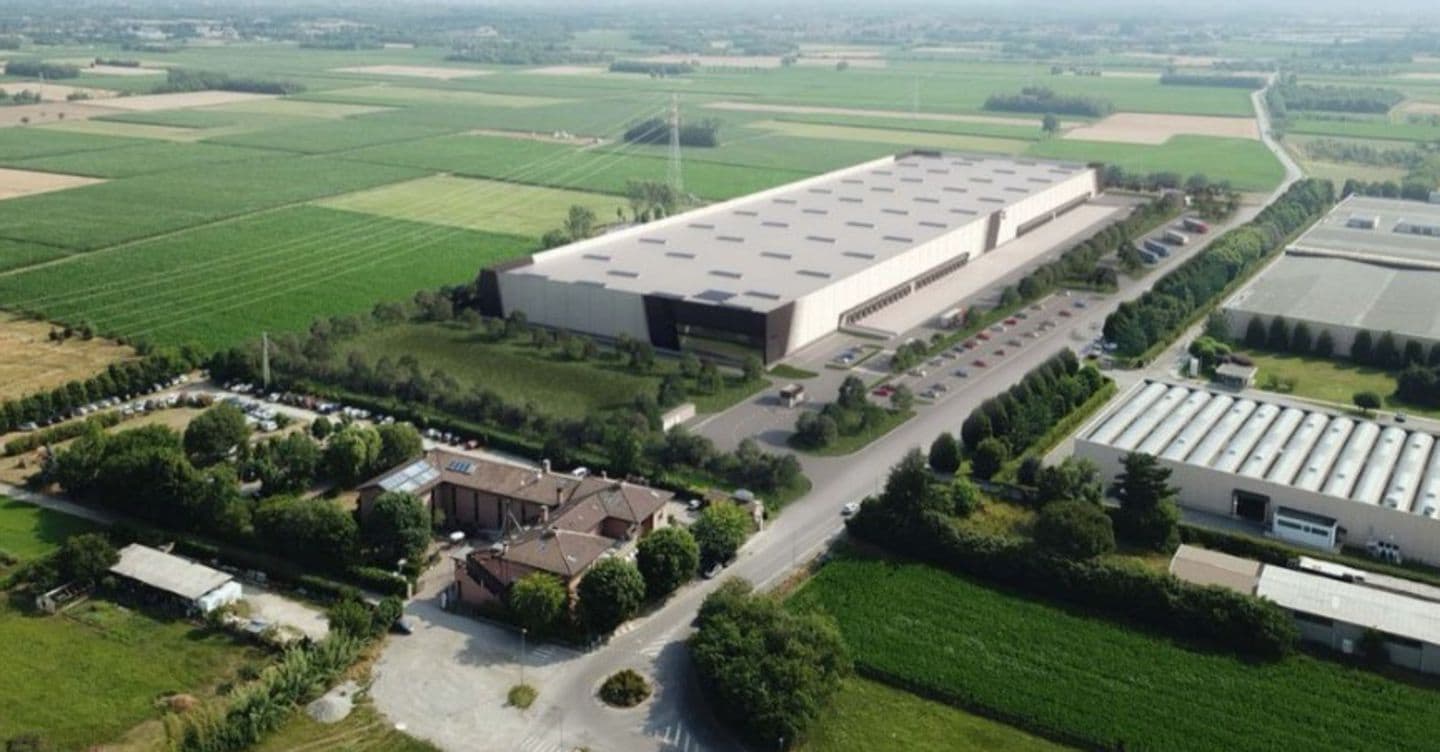
La belga Montea entra in Italia e cresce nella jv con Wlp per 383 milioni
L’operazione prevede l’acquisizione di 10 asset (otto nel nostro Paese e due in Germania) per…
30 Ottobre 2026
Le Graal (Maire) cresce e compra Torre Coccaro
Dopo Roma, Cortina d’Ampezzo e Desenzano, il prossimo approdo sarà la Puglia. È questa la…


