 Brochure L&M


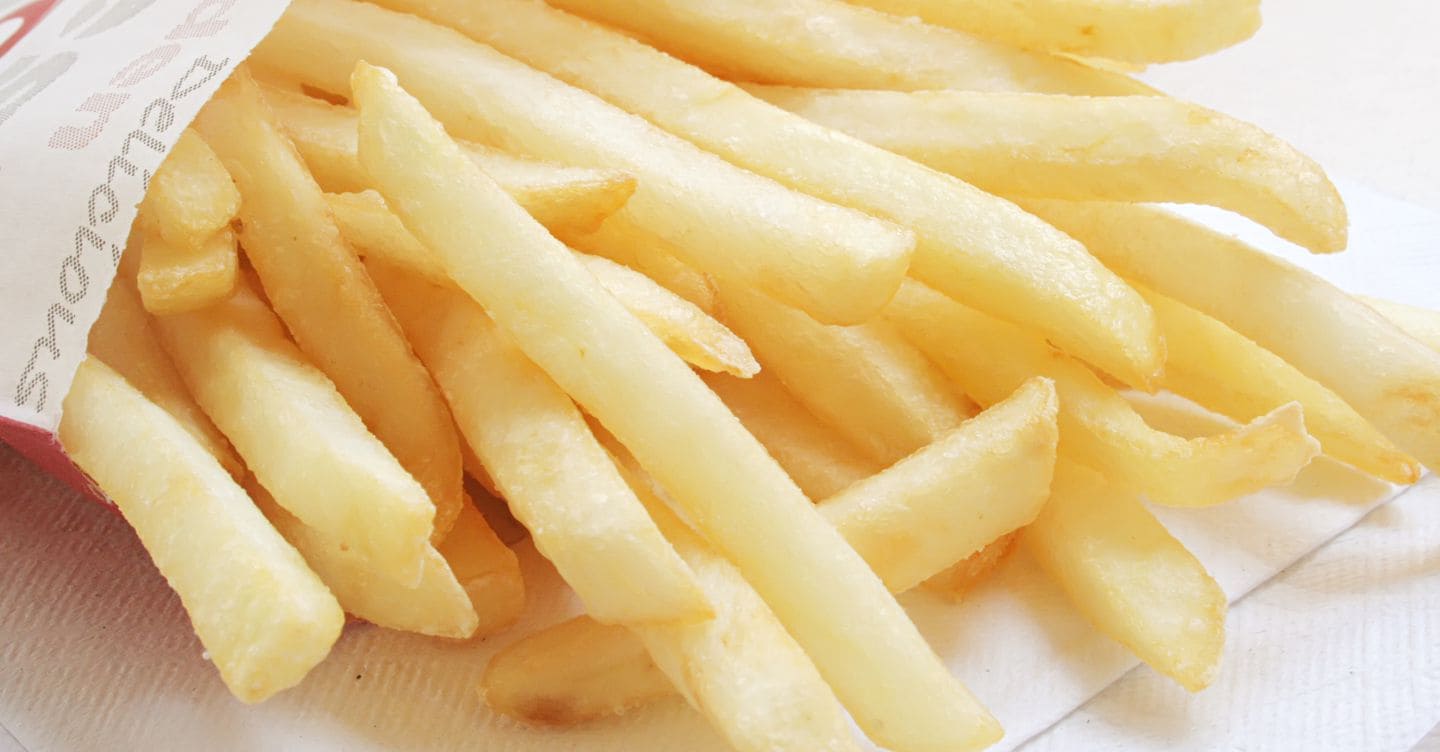
Complice la siccità, aumentano i prezzi dei tuberi di grandi dimensioni, più adatti alla trasformazione industriale in «french fries». In Italia la campagna 2026 ha visto un calo più contenuto (-5,5%) ma importiamo il 50% del fabbisogno
Dalla sovrapproduzione alla carenza di prodotto in poco più di un anno: è il paradosso della filiera pataticola, che si accinge a chiudere una campagna 2026/2027 in forte contrazione, soprattutto in Europa, dove le politiche di correzione dell’offerta attuate per riequilibrarne il rapporto con la domanda, si sono scontrate con una imprevista siccità.
Migliore la situazione in Italia dove, per dirla con le parole del presidente Unapa, Augusto Di Silvio «il settore regge grazie a una maggiore programmazione degli investimenti e alle politiche integrate di filiera sviluppate negli anni. Un sistema che ha consentito di valorizzare il prodotto nazionale e di attenuare gli effetti delle oscillazioni del mercato».
Tale fenomeno è lampante nei dati. «A questo punto della stagione si può stimare per l’Italia una produzione attesa di poco superiore a 1,3 milioni di tonnellate (-5,5% sul 2025), mentre nei Paesi Eu-27 si ritiene che il calo rispetto al 2025 possa essere molto significativo, tra il -10 e -15%, per un totale atteso tra i 47,5 e 50,5 milioni di tonnellate», commenta Nicola Pizzoli, ceo Pizzoli, che rappresenta la principale realtà industriale italiana nel settore delle patate fresche e surgelate e che, grazie a una presenza consolidata lungo l’intera filiera, è in grado di monitorare direttamente l’andamento della campagna pataticola.
Il nostro Paese rimane comunque strutturalmente deficitario rispetto ai consumi interni e deve quindi ricorrere alle importazioni per almeno il 40-50%, soprattutto dall’Europa, la cui campagna commerciale – ribadisce Di Silvio – sta attraversando una forte crisi.
Nei quattro principali Paesi produttori dell’Europa nord-occidentale (Francia, Germania, Belgio e Paesi Bassi), le superfici sono state ridotte di circa l’11%, passando da circa 604.100 ettari a poco meno di 536.900 (dati Nepg, North-Western European Potato Growers). Il caso più emblematico è la Francia, dove cinque ondate di calore accompagnate da un deficit idrico eccezionale hanno pesantemente compromesso lo sviluppo delle colture, tanto che l’Unpt (Unione nazionale dei produttori di patate) stima per il 2026 una produzione di prodotto da consumo in calo del 23%, con quasi due milioni di tonnellate in meno e perdite economiche per i produttori francesi stimate in almeno 400 milioni di euro.
Ma a turbare il mercato è soprattutto il prodotto destinato all’industria della trasformazione, che si concentra proprio nell’area nevralgica del Nord-Ovest: qui oltre a stress termico e idrico, la produzione sconta un eccesso di calibri ridotti, che rendono buona parte del raccolto inadatta alla trasformazione in french fries (le patatine fritte sono un comparto che vale circa 500 milioni di euro in Europa).
Lo conferma Massimo Cristiani, presidente del Consorzio Patata Italiana di Qualità-Selenella e del Ce.Pa coordinamento Borsa patate (organo che, tra le altre cose, coordina e vigila le attività della Borsa Patate costituita per rilevare, indicare e formare i prezzi del prodotto): «All’interno di un mercato pataticolo europeo in crisi, il comparto più colpito è indubbiamente quello della trasformazione industriale con, in prima linea, le aziende che non hanno stipulato contratti di copertura, sperando in un crollo dei prezzi e che ora si ritrovano penalizzati sugli acquisti. Siamo scoperti anche in Italia, ma questo non significa che non ci sarà più disponibilità di patate fritte surgelate, ma che i prezzi sono inevitabilmente destinati a salire.
«La patata industriale – spiega ancora Cristiani – è a tutti gli effetti una commodity che risente delle oscillazioni di mercato. Al momento stimiamo un aumento del 10-15% sul prodotto all’origine: bisognerà vedere se l’industria sarà in grado di assorbire i rincari o no, visto e considerato che è sottoposta a un fuoco di fila di rincari, energia in primis».
«Da un contesto di questo tipo – aggiunge Pizzoli – è ragionevole attendersi che le dinamiche di prezzo delle materie prime riflettano le condizioni straordinarie che hanno caratterizzato la campagna, con possibili tensioni sui costi di approvvigionamento lungo l’intera filiera europea».
Per la filiera Pizzoli, che si estende su 15 regioni italiane, il quadro relativo alle rese risulta leggermente migliorato rispetto allo scorso anno, quando le performance avevano toccato livelli particolarmente deficitari. «Dopo un’annata complessa – dice il ceo – i quantitativi disponibili risultano complessivamente sufficienti e in linea con le programmazioni definite e, anche un contesto sfidante, l’azienda conferma il proprio impegno a garantire continuità produttiva e regolarità delle forniture per l’intera stagione».
Giulio Romagnoli, ad Romagnoli F.lli, torna sulla grande variabile meteo: «L’estate che st1a per terminare conferma quanto il fattore climatico sia ormai centrale nella programmazione della filiera pataticola, in Italia come nel resto d’Europa», dice. cPer Romagnoli le rese hanno registrato una contrazione di circa il 15% rispetto alla media delle ultime campagne.
Sulle produzioni precoci, gli effetti sono risultati più contenuti, con un calo delle rese intorno al 10%. La situazione appare invece più critica sulle produzioni medio-tardive di Emilia-Romagna e Veneto, dove si registrano perdite fino al 25%.
Fonte: Il Sole 24 Ore
Articolo precedente
L’Andana, dai Moretti alla famiglia De Santis
Articolo successivo
Nel cuore di Roma il secondo hotel Kimpton in Italia
Articoli correlati
1 Ottobre 2026
BF, nella semestrale crescita del 43% del fatturato a 1,2 miliardi
Nel consolidato, l’acquisizione del Gruppo Martini ha contribuito al valore della produzione per il 25%…
30 Settembre 2026
Latte di bufala e derivati (come la Mozzarella campana Dop): nasce il Registro unico per la tracciabilità
Decreto attuativo firmato dal ministro Lollobrigida: «Da ora in poi sarà possibile seguire i flussi…
30 Settembre 2026
Giornata del caffè, in Italia il business delle torrefazioni vale 5,9 miliardi
Nel 2025 circa mille torrefazioni hanno prodotto 424.168 tonnellate di caffè tostato e solubile, un…
29 Settembre 2026
Spreco alimentare, buttati 112 euro l’anno a testa. Ma il dato è in miglioramento
Rapporto Waste Watcher: calo dell’11% del cibo gettato ogni settimana sotto i 500 grammi a…
29 Settembre 2026
Vino, passo avanti Ue contro etichette allarmistiche e «neoproibizionismo»
Voto in Commissione Salute all’Europarlamento sul Beating Cancer Plan: sventato il ritorno del “no safe…
28 Settembre 2026
La filiera estesa della pasta vale 24,6 miliardi e cresce più del Pil
Ricerca Teha per i Pastai di Unione italiana food: negli ultimi dieci anni il valore…
28 Settembre 2026
TreValli Cooperlat accelera su bevande vegetali e mercati esteri e punta a 320 milioni di fatturato
L’innovazione sarà a tutto campo e riguarderà il plant based, il senza lattosio, i fermenti…
26 Settembre 2026
Contaminazioni tra cibo e bellezza, quando dall’alimentare alla cosmetica il passo è breve
La cosmetica cresce a ritmi superiori alla media manifatturiera e offre alle aziende alimentari sia…


