Brochure L&M
Alcune banche iniziano a proporre prodotti che consentono di interrompere più volte il pagamento, di allungare la durata e cambiare tipo di tasso
C’era una volta il prendere o lasciare: fai il mutuo a certe condizioni oppure niente finanziamento. Nel 2006 sono poi arrivate le “lenzuolate” dell’allora ministro Bersani che introdusse la possibilità di fare la surroga. Così tanti clienti hanno potuto lasciare il proprio istituto di credito e andare da chi proponeva condizioni migliori. Senza dimenticare, infine, il documento congiunto Bankitalia-Ivass per arginare il fenomeno delle polizze decorrelate ovvero senza alcun legame funzionale con il mutuo. Era il 2020.
E ora? C’è un ritorno delle pressioni commerciali indebite con alcune banche che spingono per la stipula di polizze. Assicurazioni a raffica, spesso senza sondare in profondità i veri bisogni dei clienti come spiegano sindacati e associazioni dei consumatori. Il budget prima di tutto.
Vi sono però anche delle nuove tendenze, almeno per i finanziamenti sulla casa, che è giusto segnalare. Il trend che sta emergendo è la “condivisione dei vantaggi”: qualche banca ti chiede di sottoscrivere una polizza, in genere le classiche Cpi (Credit protection insurance), assicurazioni facoltative per garantire il rimborso del debito in caso di eventi imprevisti; in cambio però viene ridotto lo spread o è consentita una maggiore flessibilità nei pagamenti. «Proprio così – rileva Roberto Anedda, responsabile analisi mercati e relazioni pubbliche di Credipass –. Alcuni istituti di credito hanno inserito grandi dosi di flessibilità nei mutui. [...]
Fonte: Il Sole 24 Ore
Articolo precedente
Il Papa: cresce l’estrema destra, non è espressione del cristianesimo
Articolo successivo
Le imprese ritrovano la crescita. Investimenti record nel 2025
Articoli correlati
12 Ottobre 2026
FirstCash e Gens Aurea, in programma acquisizioni e nuovi store
Forte crescita dei due gruppi nel 2026, trainata dall’attività di compro oro Per chi segue…
12 Ottobre 2026
Small cap ai raggi X: utili netti triplicati per Somec grazie alle crociere
Nel primo semestre 2026, l’utile netto è passato da 1,6 a 6,1 milioni di euro…
5 Ottobre 2026
Il voice cloning è la nuova frontiera dei geni del male
I casi di Banca Fideuram, Banca Ifis e di altre vittime illustri fanno emergere nuovi…
3 Ottobre 2026
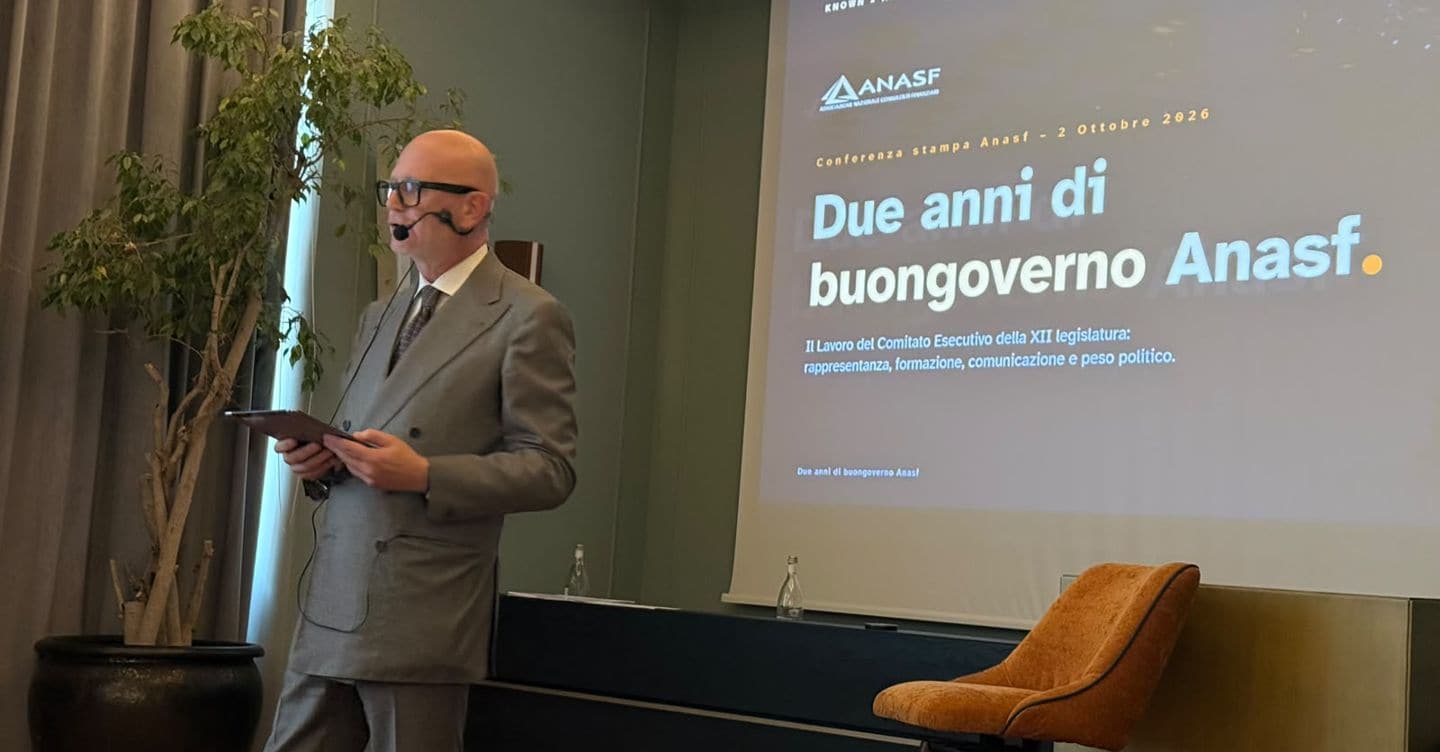
Consulenti finanziari in ascolto dei segnali di futuro
L’Anasf annuncia le prossime iniziative, tra cui una confederazione degli intermediari e un’intelligenza artificiale proprietaria…
1 Ottobre 2026
Small cap ai raggi X: Tesmec torna all’utile trainata dalla divisione Energy
Nel primo semestre registra un utile netto di 4,3 milioni. Importante il contratto di manutenzione…
30 Settembre 2026
I pagamenti digitali vicini a sfondare la soglia del 60%
Le carte di debito (fisiche e virtuali) pesano per il 72% nelle transazioni con pos…
28 Settembre 2026
Il rendimento ricercato? Viaggia tra il 3 e il 5%
I nuovi investitori hanno attese di performance più ambiziose degli adulti Preoccupazione, ansia, senso di…
27 Settembre 2026
Consulenti finanziari indipendenti a congresso
Il settore discute del proprio futuro dal 30 settembre all’1 ottobre a Verona Un ambiente…