 Brochure L&M


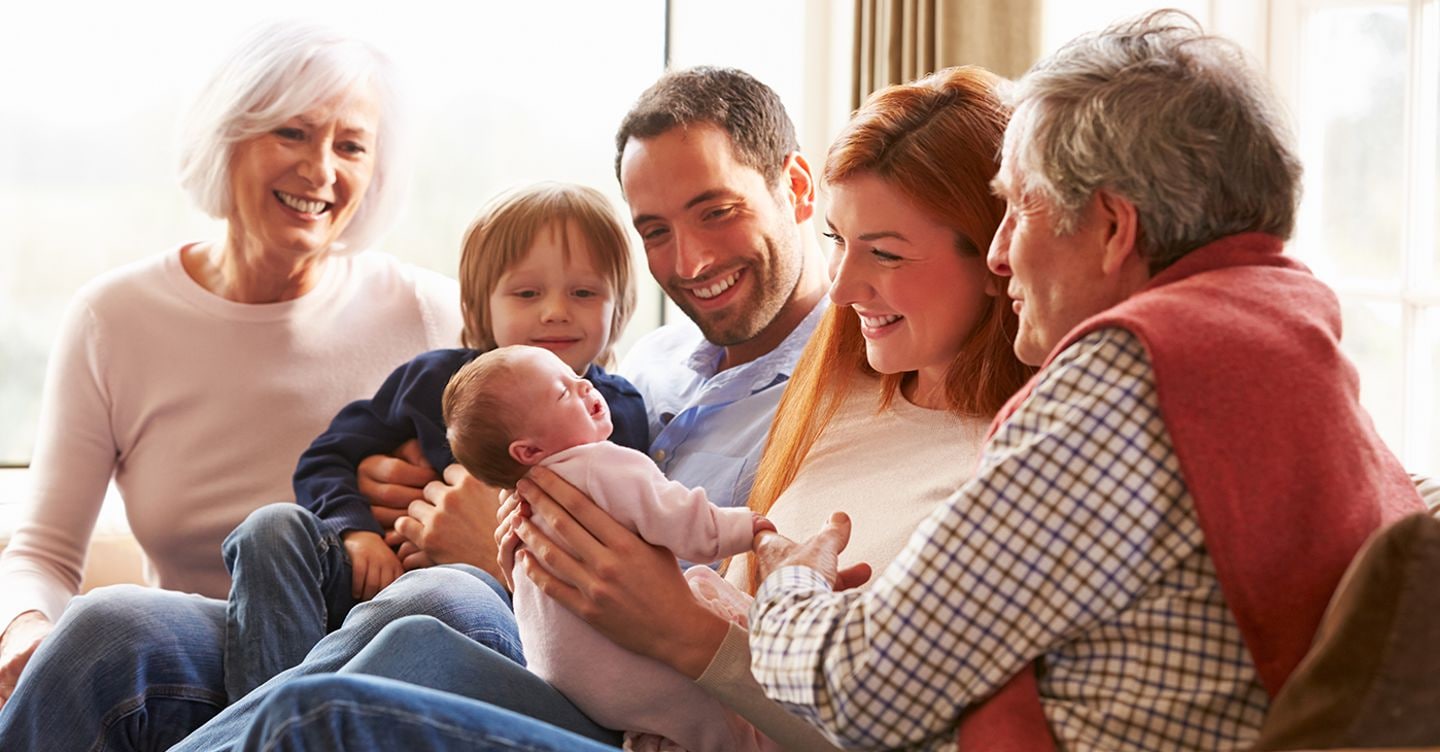
Il quadro. L’effetto economico del contributo pubblico di 100 euro previsto dal Fondo Valore nuovi nati è limitato, ma le somme possono essere integrate dai contributi di parenti con detrazione fiscale del 19%
Indecisi su un regalo per un battesimo o per una futura comunione che sia davvero utile? A breve si potrà valutare un contributo al “Fondo Valore nuovi nati” previsto dalla manovra 2027 quale sostegno alla creazione di posizioni individuali di risparmio fin dalla tenera età.
Il disegno di legge di Bilancio, nella forma approvata dal Governo e in procinto di affrontare l’esame parlamentare, prevede per i nuovi nati dal 2027 un contributo statale di 100 euro all’anno dalla nascita fino ai 18 anni per la creazione di una somma – non tassabile e non pignorabile, ha precisato la premier Meloni – che sarà riscattabile solo dopo i 18 anni a meno di emergenze straordinarie. L’Inps dovrebbe occuparsi della raccolta dei versamenti e della gestione delle attività, ma la gestione finanziaria sarebbe di competenza di Cassa Depositi e Prestiti e avverrà secondo criteri di prudenza. È anche previsto che al contributo statale possano affiancarsi contributi volontari dei parenti fino al terzo grado e degli affini fino al secondo grado, con detrazione del 19% per importi fino a mille euro all’anno.
E proprio quest’ultimo è uno dei punti destinati a fare la differenza sul risultato finale, posto che, sulla base delle informazioni disponibili e dei citati criteri di prudenza che saranno utilizzati per la gestione, è possibile simulare rendimenti netti annui compresi tra l’1% e il 3%, ipotizzando un investimento prevalentemente obbligazionario.
In questo caso, investendo 100 euro all’inizio di ogni anno per 18 anni con una strategia prudente e ipotizzando rendimenti costanti, il montante finale dopo 18 anni di soli contributi statali potrebbe essere compreso tra 1.981 (all’1%) e 2.412 euro (con rendimenti al 3%).
Un risultato che non si discosta molto dai 1.800 euro complessivamente versati dallo Stato. Ma se i genitori, nonni o altri parenti aggiungessero ad esempio 400 euro all’anno, il montante finale, ipotizzando un rendimento del 3%, salirebbe a 12.058 euro, contro i 9mila complessivamente versati.
Il neo maggiorenne si troverebbe così con un piccolo tesoretto per finanziare gli studi o per avviare un’attività, ma soprattutto con una buona dote di partenza per la costruzione di un secondo pilastro utile a rafforzare gli assegni pubblici. Al 18esimo [...]
Continua a leggere su: Il Sole 24 Ore
Articolo precedente
Dall’Irpef ai benefit: poker di incentivi per i giovani
Articolo successivo
Archivio Miuccia: quarant’anni di carriera della signora della moda italiana
Articoli correlati
3 Novembre 2026
SiGMA World apre a Roma, il summit del gioco vale 100 milioni
Alla Fiera di Roma la tappa italiana del circuito internazionale. Gli organizzatori stimano oltre 500…
3 Novembre 2026
Manovra, FdI al lavoro su emendamento per riaprire il condono edilizio in Campania
La riapertura dei termini riguarderebbe gli anni precedenti al 2003 ed è pensato per la…
3 Novembre 2026
Cyberattacchi, l’«ottobre nero» della logistica italiana: NoName colpisce Mit e aziende per due settimane
Per oltre due settimane il collettivo filorusso ha colpito piattaforme pubbliche e imprese di trasporti,…
3 Novembre 2026
Ecobonus, a sorpresa c’è il taglio ai tetti di spesa per infissi, condizionatori e tende da sole
Il massimale dell’ecobonus viene unificato: tutti i lavori ricadono in un solo plafond Arriva un…
3 Novembre 2026
Zattera con una gru si ribalta e uccide un operaio
Incidente mortale sul lavoro nel primo pomeriggio a Malcesine (Verona), dove una zattera che trasportava…
3 Novembre 2026
Dall’Aeronautica a Virgin Galactic, ecco chi è Villadei, l’astronauta in pole in una nuova missione privata nello spazio
Della missione, chiamata Axiom 5, si parlerà nella prossima riunione del Comitato Interministeriale per le…
3 Novembre 2026
Attacchi hacker nei supermercati, vertice a Chigi: «Nessun allarme ma massima attenzione»
Colpiti cinque punti vendita tra Sicilia e Veneto, salvata la merce. Il Governo: nessun rischio…
3 Novembre 2026
Q8, sconto del 20% sui carburanti per agricoltura e pesca fino a dicembre
La riduzione, calcolata sul prezzo al netto dell’Iva, riguarda i clienti diretti e durerà fino…


