 Brochure L&M


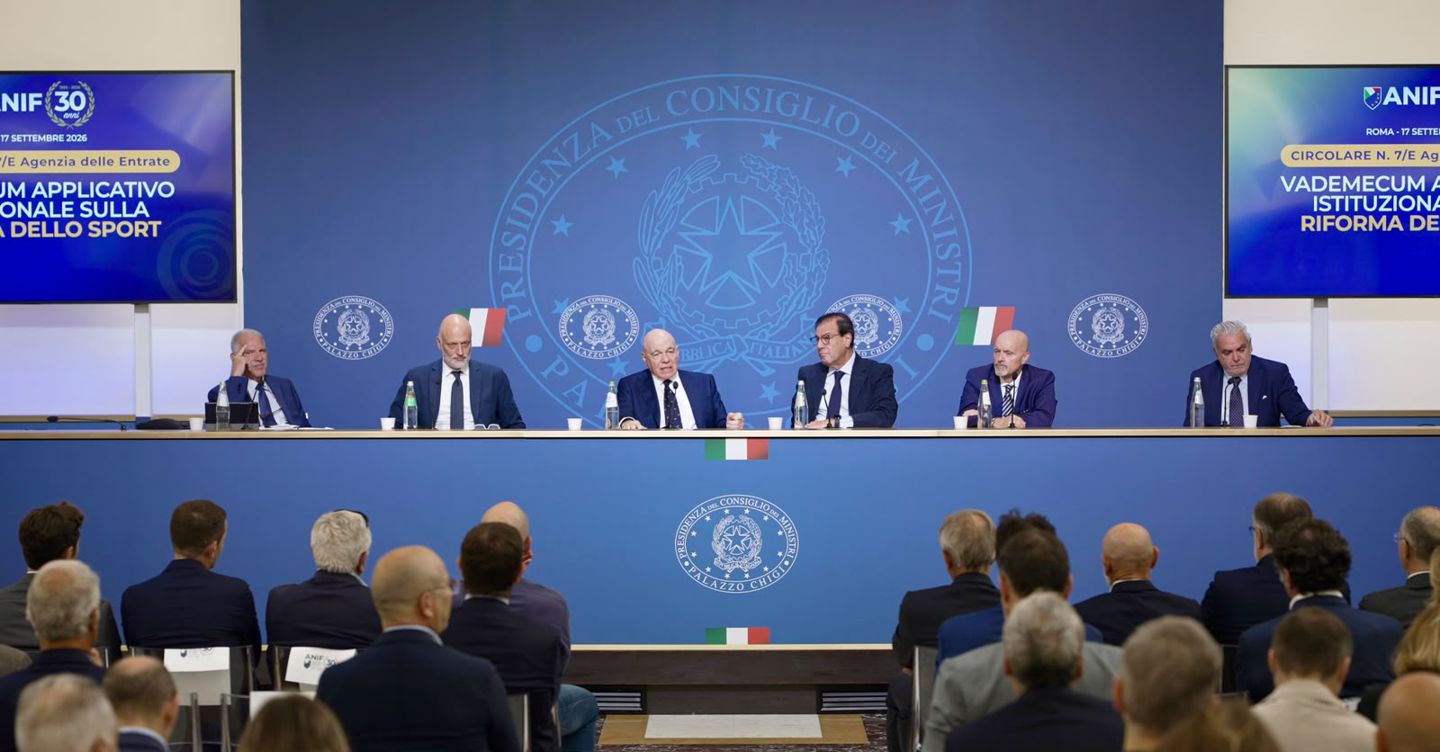
Ad aprire i lavori è stato il presidente Anif Giampaolo Duregon. Al tavolo istituzionale il viceministro dell’Economia Maurizio Leo e il ministro per lo Sport Andrea Abodi, collegato da remoto. Al confronto tecnico hanno partecipato anche Mauro Rizzolo (Confindustria Federvarie), Sergio Cristallo, direttore centrale Normativa e Contenzioso dell’Agenzia delle Entrate, e l’avvocato Alberto Succi, che ha curato l’approfondimento applicativo
Un incentivo a chiarire, più che a normare: è questo il senso della circolare n. 7/E, pubblicata dall’Agenzia delle Entrate il 7 agosto scorso, discussa giovedì a Roma nel convegno organizzato da Anif nella Sala Polifunzionale della Presidenza del Consiglio dei ministri. Il documento interviene su quattro nodi applicativi della Riforma dello Sport (d.lgs. 36/2021) che negli ultimi mesi avevano generato incertezza operativa tra gli enti sportivi dilettantistici.
Ad aprire i lavori è stato il presidente Anif Giampaolo Duregon. Al tavolo istituzionale il viceministro dell’Economia Maurizio Leo e il ministro per lo Sport Andrea Abodi, collegato da remoto. Al confronto tecnico hanno partecipato anche Mauro Rizzolo (Confindustria Federvarie), Sergio Cristallo, direttore centrale Normativa e Contenzioso dell’Agenzia delle Entrate, e l’avvocato Alberto Succi, che ha curato l’approfondimento applicativo.
Leo ha inquadrato la circolare in una logica di semplificazione più ampia: «Il nostro obiettivo è dare certezze e semplificare la vita ai contribuenti». Il viceministro ha parlato di «regole più chiare, meno incertezze e un rapporto più semplice con l’amministrazione finanziaria», applicabile secondo il viceministro «non soltanto per questo comparto, ma anche per tutti gli altri settori».
Abodi ha invece insistito sulla platea di destinatari: la chiarezza, ha detto, deve arrivare «soprattutto alle Asd (Associazione Sportiva Dilettantistiche, ndr) e alle Ssd (Società Sportiva Dilettantistiche, ndr), che svolgono una funzione sociale straordinaria ma spesso non hanno strumenti adeguati per orientarsi in queste tematiche».
Nel merito, la circolare risponde a quattro quesiti. Il primo riguarda le agevolazioni dell’articolo 148, comma 3, del Tuir e dell’articolo 4, comma 4, del decreto Iva: l’Agenzia conferma che si applicano anche alle Ssd costituite secondo il d.lgs. 36/2021, a condizione che gli statuti integrino le clausole di non lucratività previste dall’articolo 148 del Tuir oltre a quelle già indicate negli articoli 7 e 8 del decreto sulla riforma.
Il secondo chiarimento tocca la franchigia di 15mila euro annui sui compensi di lavoro sportivo dilettantistico, prevista dall’articolo 36, comma 6, del d.lgs. 36/2021: l’Agenzia conferma che si applica anche ai rapporti di lavoro subordinato, perché la norma guarda alla natura oggettiva dell’attività e non alla forma contrattuale. Solo la parte eccedente i 15mila euro concorre alla base imponibile secondo le regole ordinarie del lavoro dipendente.
Terzo punto, l’esenzione Irap fino a 85mila euro sui compensi da collaborazione coordinata e continuativa: la circolare la estende anche ai co.co.co. con funzioni amministrativo-gestionali, non solo a quelli sportivi in senso stretto.
Infine, sull’esenzione Iva prevista dall’articolo 36-bis del decreto-legge 75/2023 per le prestazioni sportive rese da enti senza scopo di lucro, l’Agenzia conferma che le Asd e Ssd possono optare per la dispensa dagli obblighi di fatturazione e registrazione, previa comunicazione preventiva all’ufficio – dispensa che riguarda solo le operazioni esenti, restando fermi gli obblighi ordinari per quelle imponibili.
Fonte: Il Sole 24 Ore
Articoli correlati
17 Settembre 2026
Bancomat punta sull’Ostiamare: il calcio di territorio diventa piattaforma di comunità
Bancomat è il nuovo platinum sponsor dell’Ostiamare, club romano promosso in Serie C, in un…
17 Settembre 2026
Malagò e il nodo tesseramento: cosa è successo e perché la Figc rischia il commissariamento
La vicenda ha avuto inizio con il ricorso presentato da Renato Miele, che accusa il…
14 Settembre 2026
Luna Rossa svela la nuova formazione per le regate preliminari di Napoli
Luna Rossa si prepara con una formazione rinnovata e un approccio innovativo alle Louis Vuitton…
14 Settembre 2026
Sorpresa: la Lazio ancora in testa. Cade la Juventus, si rialza il Napoli
L’ottavo successo stagionale di Kimi Antonelli fa da corollario d’oro alla giornata calcistica Meno male…
14 Settembre 2026
Gli Us Open sono di Zverev: sconfitto Shelton
Il tedesco vince a Flushing Meadows in quattro set e porta a casa il secondo…
13 Settembre 2026
Antonelli padrone di Madrid: ottava vittoria e fuga Mondiale
81 punti di vantaggio con 9 gare ancora in calendario. Kimi Antonelli firma un altro…
13 Settembre 2026
Daniel Maldini positivo all’etilometro, ritirata patente dopo incidente
E’ risultato positivo all’etilometro Daniel Maldini, a cui è stata ritirata la patente dopo l’incidente…
13 Settembre 2026
All’Allianz Stadium debuttano le sette startup di VitalMatch
L’iniziativa nasce da CDP Venture Capital e può contare sul supporto operativo di Startupbootcamp e…


