 Brochure L&M


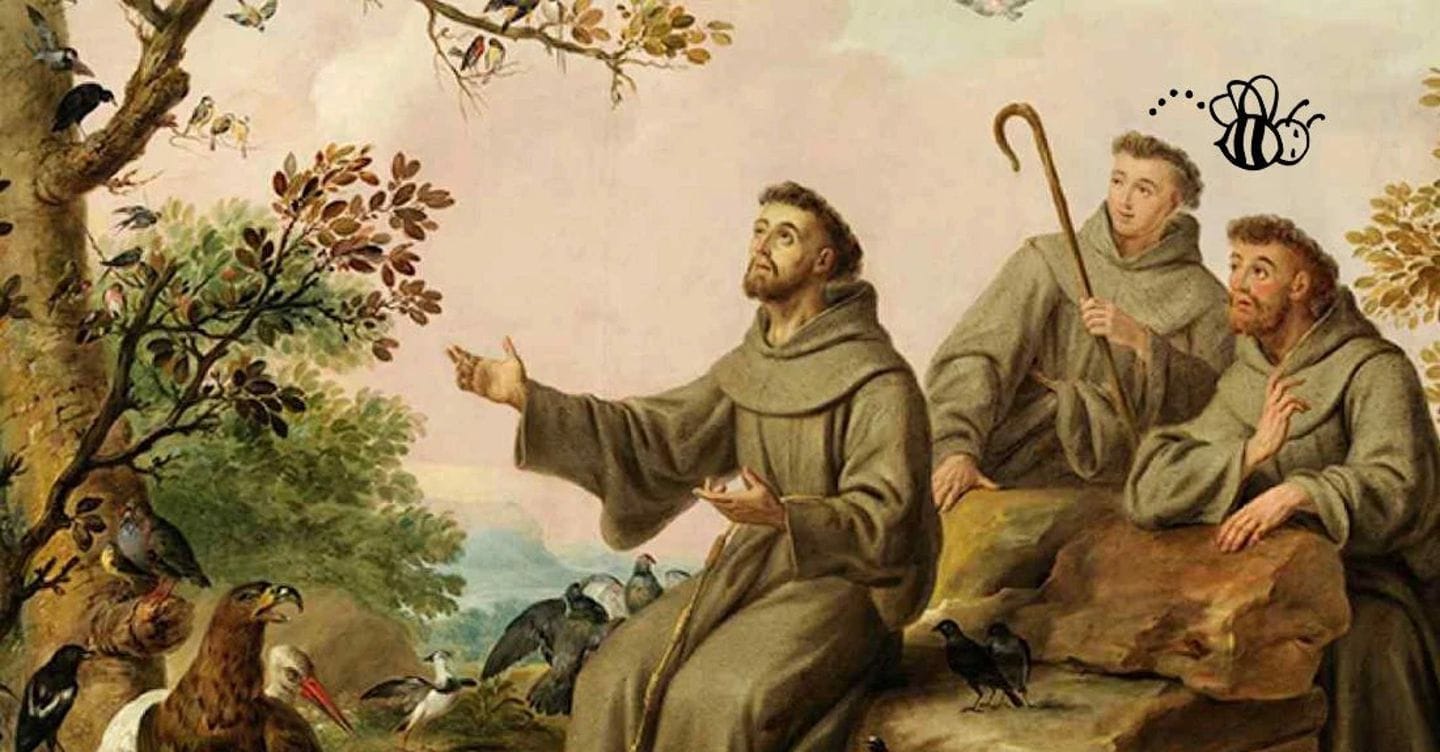
Il Santo non ha parlato di fisco, ma il suo insegnamento ha influenzato la riflessione economica e sociale moderna
San Francesco non ha parlato di fisco. Né avrebbe potuto farlo nei termini nei quali oggi intendiamo il fenomeno tributario, che, soprattutto nella sua dimensione moderna, presuppone assetti istituzionali, funzioni pubbliche e meccanismi di redistribuzione della ricchezza evidentemente estranei alla società del XIII secolo.
Eppure, nell’ottavo centenario della sua morte, tra i molti profili che testimoniano la straordinaria modernità del Santo di Assisi, ve ne è uno che interessa la fiscalità.
Il collegamento passa dall’economia e, più precisamente, dal modo di concepire la ricchezza.
Come evidenziato in letteratura (da ultimo, tra gli altri, S. Ionta e P. Santori, L’economia di San Francesco. La profezia del poverello d’Assisi e le sfide del presente, Edizioni Città Nuova, 2026), Francesco e la tradizione francescana hanno offerto importanti contributi a quella riflessione sui fenomeni economici che, secoli più tardi, avrebbe trovato sistematizzazione nella scienza economica (e a questo proposito si è anche parlato di una sorta di eterogenesi dei fini, L. Bruni).
In questa prospettiva, è stato efficacemente rilevato il “paradosso” che accompagna l’esperienza francescana: un carisma che – nel porre al centro “sorella povertà” e il distacco materiale dai beni – diviene, attraverso la successiva elaborazione francescana, una vera e propria scuola economica, dalla quale sarebbero emersi alcuni dei presupposti del moderno spirito dell’economia di mercato (L. Bruni, A. Smerilli, Benedetta economia, Edizioni Città Nuova, 2009).
È significativo, ad esempio, che nell’ambito della riflessione francescana del secondo Duecento trovi progressivamente spazio l’idea della “scarsità”, quale elemento rilevante nella determinazione del valore dei beni: un’intuizione destinata ad assumere, molti secoli più tardi, un ruolo centrale nell’elaborazione economica moderna (G. Todeschini, Ricchezza Francescana, il Mulino, 2004) – anche se non mancano prospettive opposte, di carattere economico e metastorico (A. Orain, La confisca del mondo. Storia del capitalismo della finitudine, Einaudi, 2026).
Uno degli aspetti più significativi di tale contributo riguarda il modo di concepire il rapporto con i beni e con la ricchezza.
L’esperienza di Francesco ha contribuito ad affermare una visione nella quale il possesso e l’impiego dei beni non rilevano soltanto nella sfera individuale, ma anche in rapporto alle esigenze della comunità. La ricchezza assume, così, una dimensione sociale, nella misura in cui il suo impiego produce effetti che trascendono la posizione di chi ne dispone.
La fraternità, l’attenzione agli ultimi e la cura del Creato costituiscono, in questa prospettiva, espressioni diverse di una medesima impostazione. Il rapporto con i beni implica una responsabilità che supera l’interesse di chi ne dispone, e che, secondo categorie proprie della riflessione contemporanea, può essere proiettata anche nel tempo, considerando le conseguenze che le scelte economiche della generazione presente producono su quelle future.
È su questo terreno che San Francesco ha gettato alcuni semi dei quali la successiva elaborazione della dottrina sociale della Chiesa avrebbe fatto tesoro, e che, attraverso tale sviluppo, interessano oggi profondamente la fiscalità.
È soprattutto nel Magistero più recente che questa eredità assume una specifica rilevanza sul piano tributario.
Papa Francesco ha riservato ai temi fiscali un’attenzione – come già osservato su queste colonne [...]
Fonte: Il Sole 24 Ore
Articolo precedente
Un ponte tra rock e spiritualità nell’ottavo centenario del santo
Articoli correlati
13 Novembre 2026
Luca De Filippo, in una mostra “i confini del mio mondo”
L’esposizione è visitabile a Napoli presso la Fondazione Eduardo De Filippo, fino al 24 novembre…
13 Novembre 2026
Da Canova a Kiefer, a Vicenza due secoli d’arte a confronto
L’esposizione “Italia Germania. Pittura e scultura tra Ottocento e Novecento. Da Canova a Kiefer” è visitabile…

13 Novembre 2026
Film in uscita cosa vedere al cinema fine settimana
Nelle sale i nuovi, importantissimi film di Rodrigo Sorogoyen e Hirokazu Koreeda Trovare due…
12 Novembre 2026
I cent’anni dell’Istat per leggere il Paese
I profondi cambiamenti del Paese in cento anni di storia, dalla popolazione all’economia, dall’istruzione all’assistenza…
12 Novembre 2026
La «provenance» non è luogo: ripensare il rapporto tra musei, opere e territori
Riportare periodicamente le opere nei territori da cui provengono è un’idea intuitivamente affascinante. Il disegno…
11 Novembre 2026
“Kaihō”, la storia dell’arte vista dall’altra parte del globo
L’esposizione “Kaihō: Japanese Women Artists after 1945” è al Mudam di Lussemburgo fino al 14…
11 Novembre 2026
I Rip Magic e il caos come gioco
Il quartetto pubblica il suo album, uno specchio concavo dove si riflette il caos del…
10 Novembre 2026
Dan Flavin, quando la luce non ha bisogno di rappresentare altro
Al Guggenheim di Bilbao sono in mostra oltre venti opere dell’artista americano che ha trasformato…


