 Brochure L&M


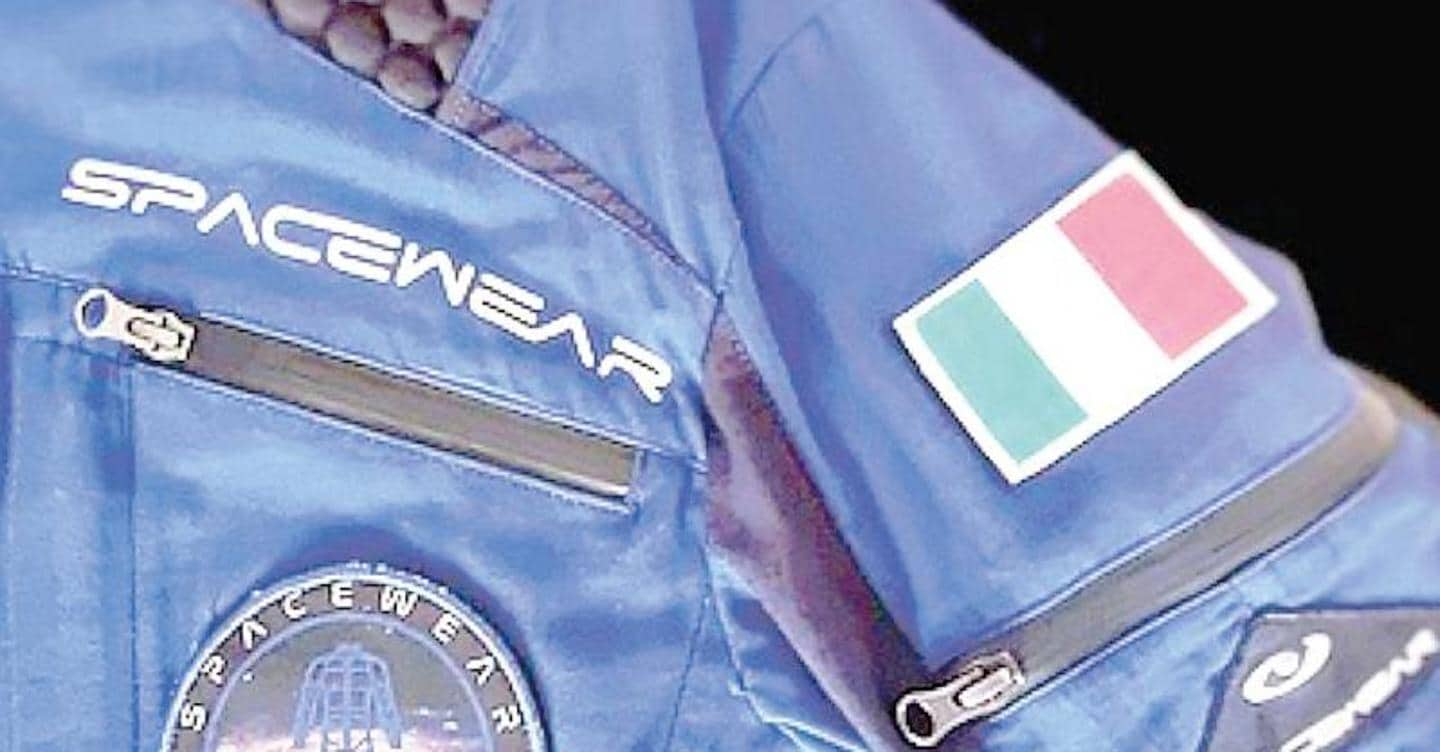
Dalle sfilate di moda agli astronauti, dalla 500 miglia di Indianapolis ai satelliti. L’ascesa dall’industria manifatturiera, dal tessile e dall’automotive, alla space economy è possibile. Spacewear e Dallara ci sono riuscite: la prima è nata a Fano, nelle Marche, dall’incontro di designer in ambito fashion e tessile con ingegneri aerospaziali e produce tute, abbigliamento e tessuti per le missioni spaziali; la seconda è stata contattata direttamente dalle aziende aerospaziali americane al pit stop delle vetture da competizione a Indianapolis, e con la divisione Aerospace & Defense Business Unit fondata nel 2021 fornisce componentistica con materiali avanzati per le missioni nello spazio.
La convergenza tra manifattura e spazio è diventata un’opportunità di crescita per le imprese italiane, non solo le grandi e medie ma anche le Pmi. Le aziende di piccole dimensioni e nicchie di eccellenza possono infatti approdare nello spazio: ma devono battere una concorrenza internazionale fortissima, devono sapersi affiancare a uno o più grandi partner già operativi nella New Space Economy e devono essere pronte alla commercializzazione in una doppia dimensione, terra e spazio.
Gli esperti di EY, interpellati dal Sole 24 Ore sul ruolo delle imprese italiane nella New Space Economy, dal loro osservatorio rilevano che i comparti tradizionali che mostrano il maggiore interesse verso queste opportunità di diversificazione sono la meccanica e meccatronica, l’elettronica e l’elettro-ottica, la chimica e le aziende attive nella produzione di componentistica mista. «Il settore Aerospace & Defense in Italia è caratterizzato da una forte polverizzazione del tessuto imprenditoriale, con un numero elevato di imprese di piccola dimensione e fatturato inferiore ai 10 milioni di euro. Tuttavia, i dati mostrano come la redditività e la creazione di valore siano concentrate nelle aziende più strutturate, con ricavi superiori ai 10 milioni, che registrano livelli di marginalità significativamente più elevati, con un utile netto intorno al 9%, sostenuti da una maggiore capacità di investimento, organizzazione e presidio della complessità industriale», spiegano i ricercatori di EY.
Negli ultimi anni il settore ha assunto un ruolo sempre più centrale nello scenario industriale europeo e italiano, da nicchia industriale a pilastro della politica industriale. I consigli degli esperti EY? «A&D non è un mercato “fai da te”. Regolamentazione, istituzioni ed ecosistema richiedono skill, tempo e continuità. Senza partner esperti e relazioni consolidate, l’ingresso è più lento e meno credibile. Aggregazioni e partnership sono un acceleratore strategico. La massa critica è sempre più determinante per competere, essere visibili e resilienti. M&A e alleanze facilitano scala, competenze e accesso ai fondi disponibili».
Collaborazioni, per esempio, con l’italiana Leonardo o la Nasa negli Usa. Il caso Dallara è la prova che le partnership nello spazio funzionano. Il Gruppo Dallara, fondato nel 1972, opera da oltre 50 anni nel motorsport, progettando, sviluppando e producendo vetture da competizione. Tra le gare più importanti a cui è legata la sua attività c’è la 500 Miglia di Indianapolis. Da oltre 25 anni, il Gruppo opera anche nel settore delle vetture stradali e, dal 2021, in quello dell’aerospazio, proponendo a importanti operatori soluzioni e componenti sviluppati per le competizioni o verificati attraverso simulazione e digital twin. «Nel motorsport, e in particolare in una gara come la 500 Miglia di Indianapolis, i tempi dell’innovazione sono estremamente rapidi. È in questo contesto che partner internazionali di primo piano nel settore spaziale hanno potuto osservare da vicino i nostri materiali avanzati e le nostre componenti innovative: da lì è nato il nostro primo contatto con lo spazio», ha raccontato al Sole 24 Ore Alessio Grasso, responsabile Aerospace & Defense Business Unit di Dallara. La collaborazione con importanti operatori dell’aerospazio offre a Dallara l’opportunità di applicare le proprie competenze a nuove sfide tecnologiche.
«Questo tipo di collaborazione è fondamentale. Ci consente di sperimentare le nostre innovazioni in ambito spaziale. Vedo in prospettiva un grande potenziale nelle componenti usate per il comfort e la salute degli astronauti e nell’utilizzo di materiali leggeri, che sono uno dei nostri punti di forza».
Intanto tra il 2001 e il 2025 le domande di brevetto europeo del comparto aerospaziale fatte dalle imprese italiane, pubblicate dall’European Patent Office, sono aumentate del 112,7%, una crescita più che doppia rispetto a quella dei brevetti totali. La New Space economy ha spiccato il volo: le competenze nei campi dell’elaborazione dei dati, delle telecomunicazioni, della sensoristica, della navigazione, dell’intelligenza artificiale e della cybersecurity si affiancano sempre più alle tradizionali capacità di innovazione e progettazione legate ad aeromobili e infrastrutture solo spaziali. La convergenza tra manifattura e spazio è diventata un’opportunità di crescita per le imprese italiane, non solo le grandi e medie ma anche le Pmi.
Le aziende di piccole dimensioni e nicchie di eccellenza possono infatti approdare nello spazio: ma devono battere una concorrenza internazionale fortissima, devono sapersi affiancare a uno o più grandi partner già operativi nella New Economy e devono essere pronte alla commercializzazione.
I brevetti per l’aerospazio crescono. La ricerca Mapping Italy’s Aerospace Innovation through European Patents, realizzata da Dintec utilizzando la banca dati Unioncamere-Dintec sulle domande italiane di brevetto europeo pubblicate dall’European Patent Office, è stata presentata a Bex-Beyond Exploration Expo a Rimini. Lo studio ha analizzato oltre 100.900 domande italiane di brevetto europeo pubblicate tra il 2001 e il 2025 e identificato un insieme di 3.605 domande di brevetto, pari al 3,6% del totale, riconducibili al settore aerospaziale.
«L’industria aerospaziale sta attraversando una fase di profonda trasformazione. L’accesso al settore non riguarda soltanto organizzazioni già specializzate nella produzione di satelliti, lanciatori o velivoli, ma può coinvolgere anche specialisti di tecnologie trasversali provenienti dall’automotive, dalla meccanica avanzata, dall’elettronica, dalle telecomunicazioni e dall’informatica», si legge nello studio. L’ingresso nella filiera aerospaziale non richiede lo sviluppo di soluzioni pensate appositamente per il settore o “complete” (ad esempio un aeromobile o un satellite): possono contribuire al settore nella componentistica le imprese attive in elettronica, elaborazione dei dati, cybersecurity, computer vision, sensoristica, telecomunicazioni, in tessili, metalmeccanica e automotive.
La crescita dei brevetti aerospaziali delle imprese italiane è infatti ad ampio raggio. Il primo settore è radiogoniometria, radionavigazione, determinazione di distanza o velocità mediante onde radio, radar e sistemi analoghi di rilevamento; il secondo è collegato ad aeroplani ed elicotteri; il terzo è su reti per lo scambio dei dati, interfacce, sicurezza dei sistemi informatici e progettazione dell’infrastruttura hardware; il quarto rotea su trasmissione digitale, reti per il trasferimento dei dati, protocolli di sicurezza e protezione delle comunicazioni.
Per Marco Ginotti, direttore scientifico dello studio, quello che emerge è «un ecosistema con una forte leadership delle grandi imprese, soprattutto nelle tecnologie ad alta intensità di capitale, nelle telecomunicazioni, nella sensoristica e nella navigazione, ma con spazi concreti di ingresso per micro e piccole imprese tecnologiche, in particolare nei campi del software, dell’elaborazione dati, dell’automazione, dei sistemi di controllo e delle soluzioni digitali specialistiche».
Fonte: Il Sole 24 Ore
Articoli correlati
2 Ottobre 2026
Branded entertainment, il grande show delle marche vale 853 milioni
Secondo i dati Obe il settore accelera nel 2026, spinto da nuovi formati e strategie…
2 Ottobre 2026
D-Orbit piazza il tris in orbita
Tre veicoli Ion in contermporanea sul Falcon 9 di Space X, massa trasportata vicina a…
2 Ottobre 2026
Confindustria Lombardia in campo per il passaggio generazionale
Iniziativa dei Giovani per agevolare questa fase. Anghileri: «Sfida decisiva per il futuro». Rossi: «Cruciale…
2 Ottobre 2026
Neet dimezzati in dieci anni, ma sono ancora 1,2 milioni: il costo sociale è di 24 miliardi
Secondo i dati di una ricerca presentata da Intesa Sanpaolo, Fondazione Cariplo e Scuola di…
2 Ottobre 2026
Fondi europei 28-34: le regioni più ricche sfidano l’indecisione del governo e vanno in “autogestione”
In attesa che da Roma venga sciolta la riserva sul ruolo che le regioni avranno…
2 Ottobre 2026
Franchising, in aumento chi investe all’estero
Il 20% delle aziende italiane nei prossimi tre anni vuole espandersi oltreconfine Almeno il 20%…
2 Ottobre 2026
Eni, via allo sconto del 20% per mondo agricolo e della pesca su gasolio e benzina
Anche questa misura, come lo sconto alla pompa per i cittadini, sarà in vigore fino…
2 Ottobre 2026
Maire apripista nella formazione di specialisti sulla transizione energetica
In novembre partirà il primo Its a Roma, che sarà l’inizio di un grande progetto…


